【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
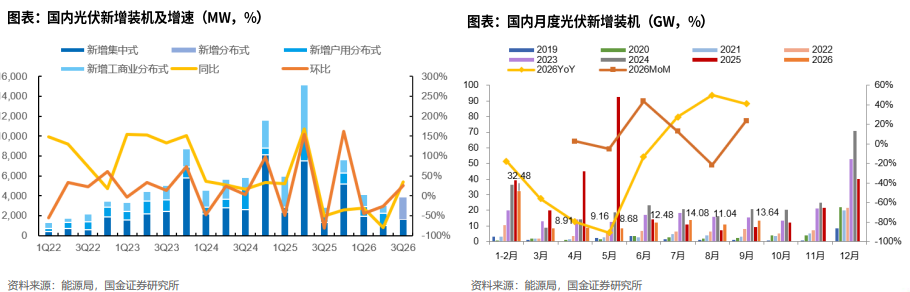
光伏行业三季报总结显示,光伏产业链价格、盈利底部进一步夯实:三季度国内新增装机38.6GW,同比增38%、环比增26%,板块单季营收1309亿元、环比增10%,归母净利亏损61亿元、环比持稳;多晶硅9月单月上涨34.4%,爱旭股份凭BC产品单季扭亏。
国金证券指出,随着新版规范条件与强制国标形成政策合力,预计落后产能出清在27H1显著加速,关注光伏板块β修复机会,相关公司:爱旭股份、隆基绿能、福莱特、福斯特、阳光电源、德业股份。
1)装机与排产回暖,板块单季亏损持稳
三季度国内新增装机38.6GW,同比增38%、环比增26%,电池组件出口83GW、环比增4.4%,需求与排产同步改善。
业绩方面,光伏板块单季营收1309亿元,环比增10%,归母净利亏损61亿元、环比基本持稳。
企业加强现金管理,三季度主要标的经营现金流显著改善,亏损对现金流的侵蚀边际减轻。
2)价格底部修复,硅料玻璃率先涨价
能效强标、市监总局价格合规指导会叠加8家硅料龙头签署反内卷倡议书,8月至9月多晶硅及硅片价格上涨,多晶硅N型复投料三季度累计上涨29.5%。硅料环节排产及出货提升、企业自律挺价,亏损收窄;电池组件受益排产及出货提升,毛利率略有改善。爱旭股份凭借差异化BC产品实现单季度扭亏。晶科能源等头部企业减亏幅度也优于行业。
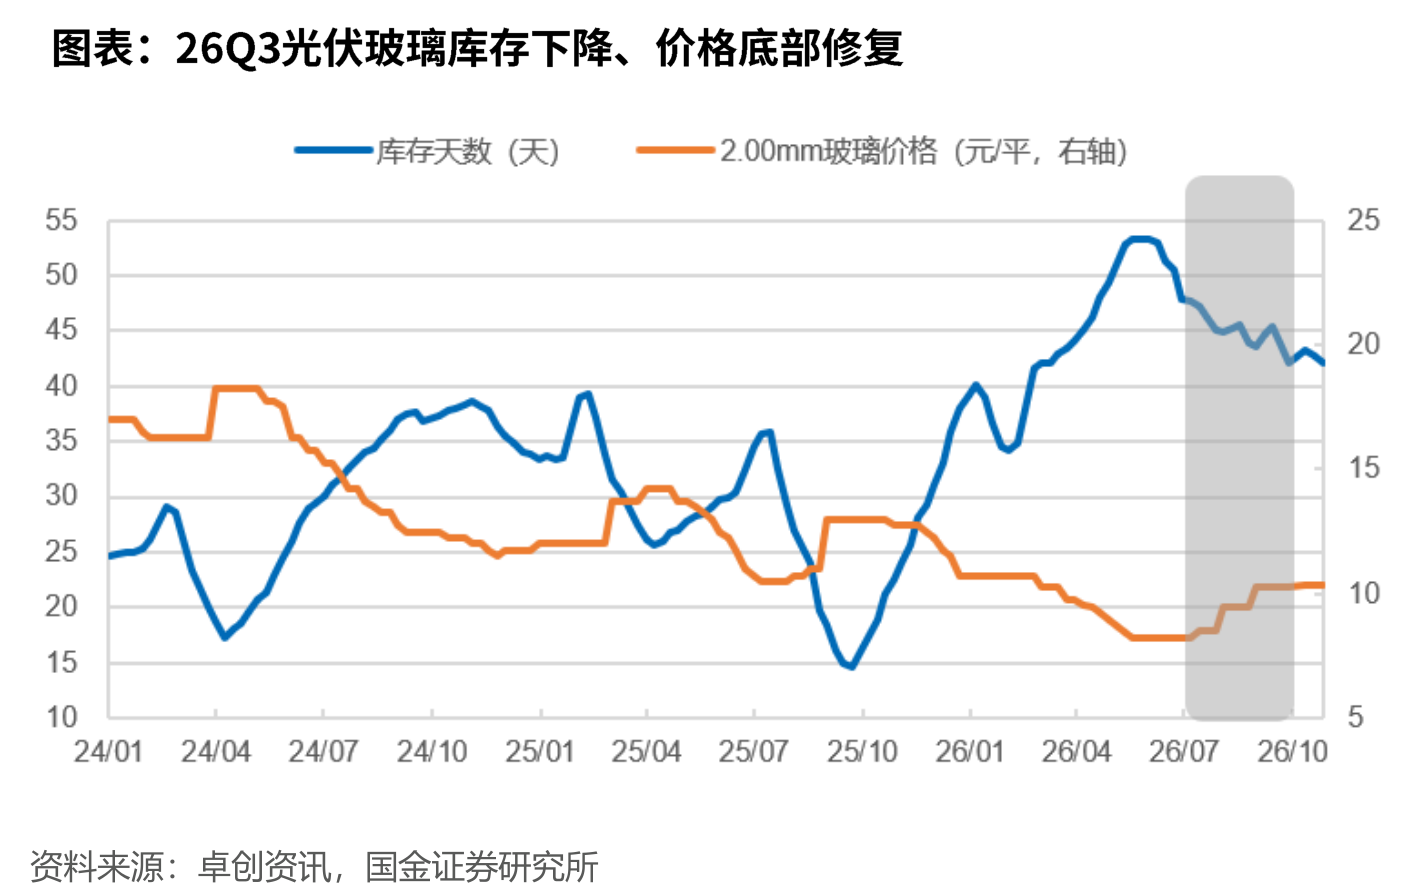
光伏玻璃上半年价格跌至历史低位、测算全行业深度亏损,冷修加速下供给收缩、库存下降,7月中旬以来价格连续三次上涨,2.0mm玻璃均价修复至10.35元/平。胶膜二三线企业持续亏损已近4年,跨界及尾部企业陆续出让控股权、二线企业收缩业务规模,行业格局有望逐步优化。
3)储能板块景气上行,光伏设备订单走出低谷
逆变器及储能公司三季度收入平均增速达29%,禾迈股份、德业股份单季收入增速均接近翻倍。
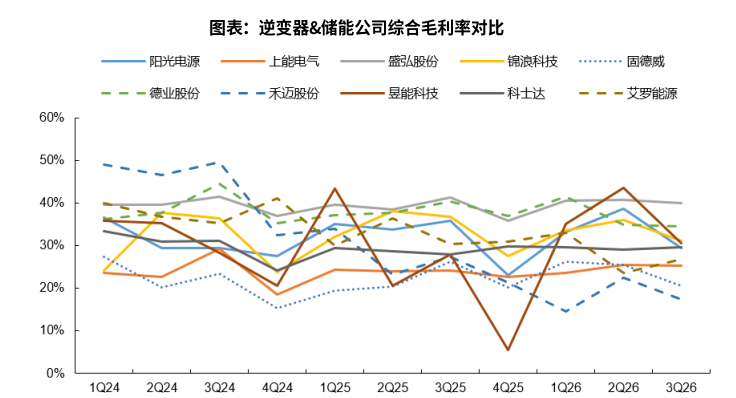
毛利率方面个股分化明显,科士达、艾罗能源环比改善,昱能科技、阳光电源回落幅度较大。
剔除阳光电源后行业存货230.77亿元,环比增19.55%。逆变器行业已开启新一轮需求备货周期。
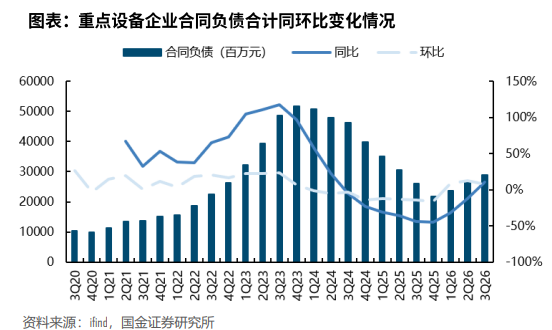
光伏设备企业合同负债环比继续增长,头部企业普遍较2025年增长,行业逐步迈出订单低谷,主要受益于TOPCon 3.0改造、BC新建及改造以及海外市场本土化需求。捷佳伟创、奥特维单季毛利率创季度历史新高,设备企业存货规模已超过去年全年,订单修复先于收入体现。
4)供给端政策加码,落后产能出清进程将在27H1显著加速
10月16日新版《光伏制造行业规范条件》(征求意见稿)大幅提高新建和改造效率门槛,将与2027年1月开始实施的强制国标等供给端政策协同发力,叠加银行信贷收紧与央企招标高效化配合。预计落后产能出清进程将在27H1显著加速,关注光伏板块β修复机会。
出清提速后的修复机会集中在BC差异化、高效组件与技改设备、率先出清的玻璃胶膜,以及景气延续的储能环节。
①BC差异化龙头:差异化优势显著、高壁垒有望支撑可持续超额盈利的BC龙头,相关公司包括爱旭股份(26Q3凭差异化BC产品单季扭亏)、隆基绿能。
②高效组件、技改设备与成本领先:少银化高效化产品性价比加速兑现,关注BC及高效TOPCon组件龙头供应商、技改受益设备、成本领先龙头,相关公司包括晶科能源、天合光能、晶澳科技、阿特斯、钧达股份,帝尔激光、拉普拉斯,奥特维(26Q3毛利率创季度历史新高)、捷佳伟创(26Q3毛利率创季度历史新高),通威股份、大全能源、TCL中环。
③率先出清的玻璃与胶膜:落后产能加速冷修、行业有望率先实现供给出清,估值低位的光伏玻璃龙头,尾部产能加速出清、份额及盈利优势显著的胶膜龙头,相关公司包括福莱特、福斯特。
④储能系统与核心环节:碳考核驱动国内刚需释放、海外高电价支撑景气延续,关注储能系统及核心环节领先供应商,相关公司包括阳光电源、海博思创、德业股份(26Q3单季收入增速97.49%)、艾罗能源(26Q3毛利率环比提升3.2个百分点至26.8%)、宁德时代、上能电气。
⑤太空光伏:太空能源需求对大功率电源、柔性轻量组件、发电生命周期的要求提高,关注太空光伏环节设备供应商、太空辅材供应商、新型电池技术供应商,相关公司包括迈为股份(毛利率处于设备行业领先)、奥来德、高测股份,聚和材料、蓝思科技,东方日升、上海港湾。
研报来源:国金证券,姚遥,S1130512080001,产业链底部夯实,关注板块β修复机会——光储板块26Q3业绩总结。2026年11月1日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号