【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
海外加息渐起,流动性趋紧压制金属价格和估值,但板块底部价值能对抗加息。关注三个细分方向:电解铝降负债提分红成稀缺红利资产,按中报年化测算平均市盈率6.1倍、股息率8.5%;铝板带、特钢龙头凭低成本阿尔法穿越周期;硫磺涨价压制湿法镍盈利,价格回落即修复。相关公司天山铝业、神火股份、宝钢股份、盐湖股份、华友钴业、久立特材等。
1)电解铝从制造变资源,红利资产重估开始
电解铝最大的担忧一直是高盈利引来海外扩产,但这个逻辑正在被三股力量锁死。全球地缘资源主义抬头,资源民族主义风起云涌;能源成本抬升叠加AI耗电高速增长,海外建厂受制于电力供给;国内对外投资新规今年7月起施行,出海扩张明显放缓。今年前9月我国非金融类对外投资累计同比下降8.8%,其中一带一路沿线下降10.4%。
供给被锁死后,中国铝企的资产负债表在悄悄变好。凭借能源充裕和电力稳定,中国电解铝盈利领先全球,企业稳步降杠杆、铺全产业链,资本开支中枢下移,现金流转向分红,去年主流上市公司平均分红率已达52%,路径与煤炭红利资产如出一辙。
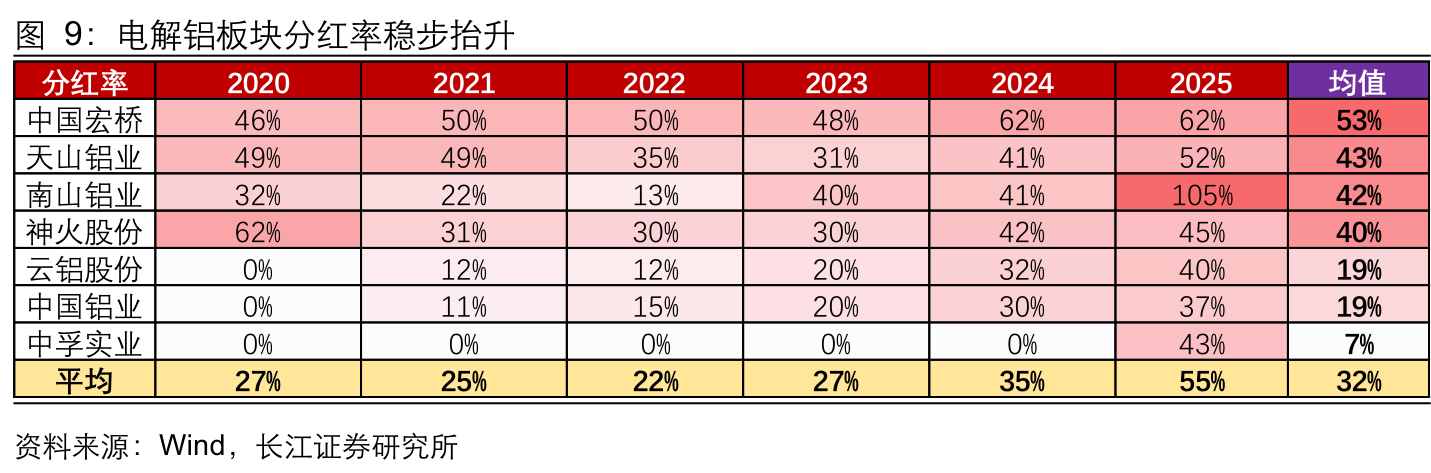
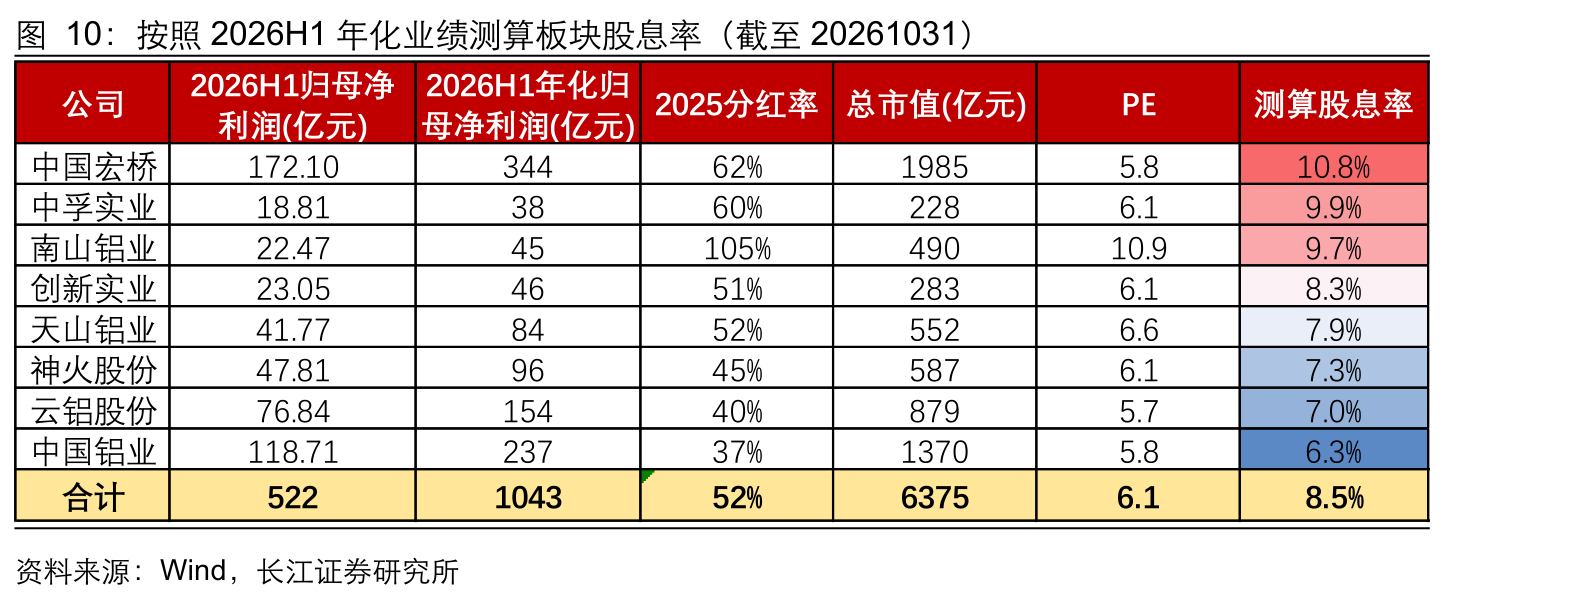
红利兑现看数字。今年上半年铝均价24141元,按中报年化业绩测算,主流电解铝标的平均市盈率6.1倍,平均分红率52%,对应板块股息率8.5%。若按股息率5%的红利资产定价,板块平均具备70%上行空间。电解铝在加息周期中已具备油煤式红利资产的对抗属性。价格端同样有弹性,铜铝价格比处于历史高位,铝对铜的替代拐点一旦加速,铝价中枢还有上修动力,全球铝库存又处于历史新低。
2)龙头阿尔法穿越周期,估值低到无需讲故事
金属加工不是稀缺资源,但优质龙头靠降本和高端化把周期走成了成长。铝板带需求跟随全球新能源和AI工业设备投资,是铝加工里最靓的细分,产量增速也最稳。格局层面,去年初以来50万吨以上大型铝板企业产能利用率震荡上行,中小型明显回落,强者恒强。
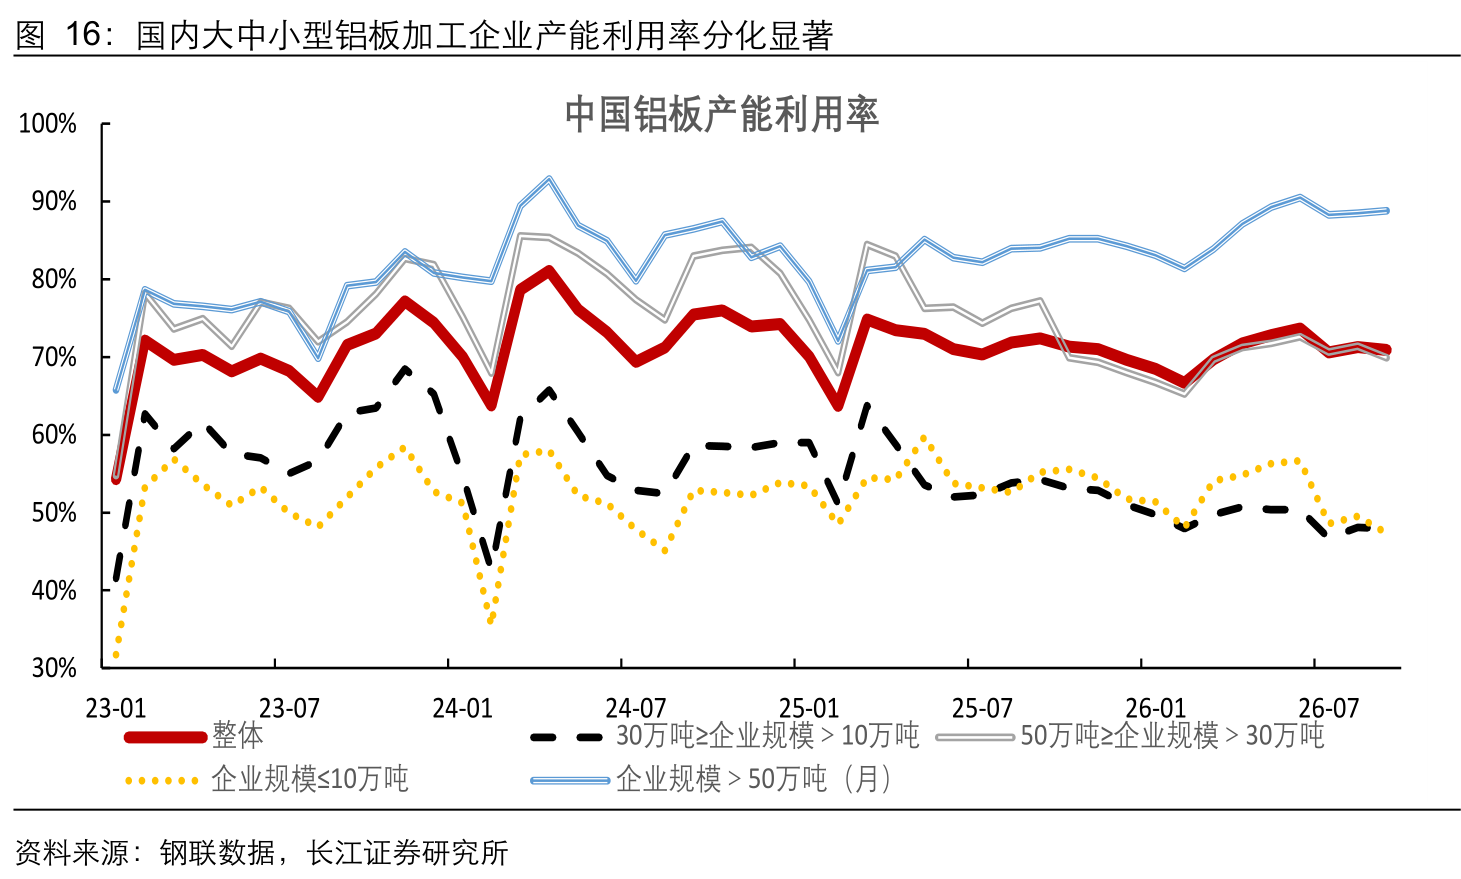
龙头估值已经便宜到极致。铝板带综合龙头市净率仅0.86,是整个有色板块最低标的,盈利经过多轮周期检验,废铝利用和高端化升级支撑吨净利中枢上移,按章程分红率测算仍有股息。铜加工资本开支底部企稳,加息范式下估值低位的加工龙头具备穿越波动的底气。
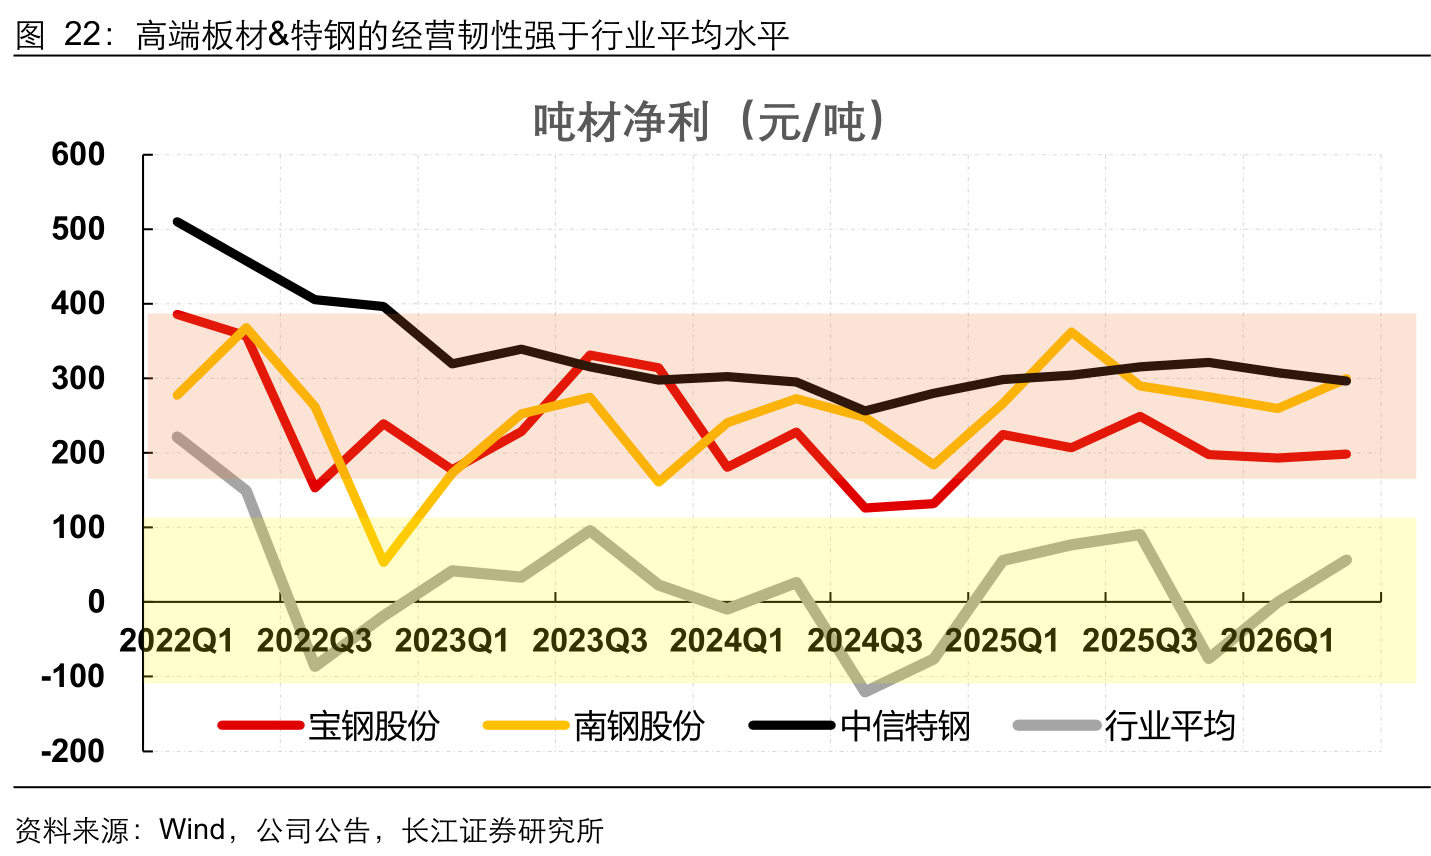
钢铁的故事更极端。焦煤起势、钢价疲软,购销价差收窄,当前现金流为正的钢企占比仅约11%,三季度或是近年来钢铁板块盈利最差的季度。减产负反馈后矿焦价格开始松动,四季度盈利有望好转。高端板材和特钢龙头凭低成本和高端化,在行业底部仍保持着约4%~5%的股息率,市净率处于历史低位,机构配置同样很低,盈利一旦企稳,底部红利价值有望重估。
3)锂价跌回成本线,股票开始不再跟跌
碳酸锂从每吨20万元一路回落至10万以内,价格已进入成本曲线定价区间,权益标的回到本轮行情起点附近。板块已进入商品加速探底、权益逐步钝化的阶段,这是典型的底部特征。需求端悲观预期释放相对充分,今年前11月锂电池排产累计同比增长约52%,储能高增和出口支撑排产韧性。
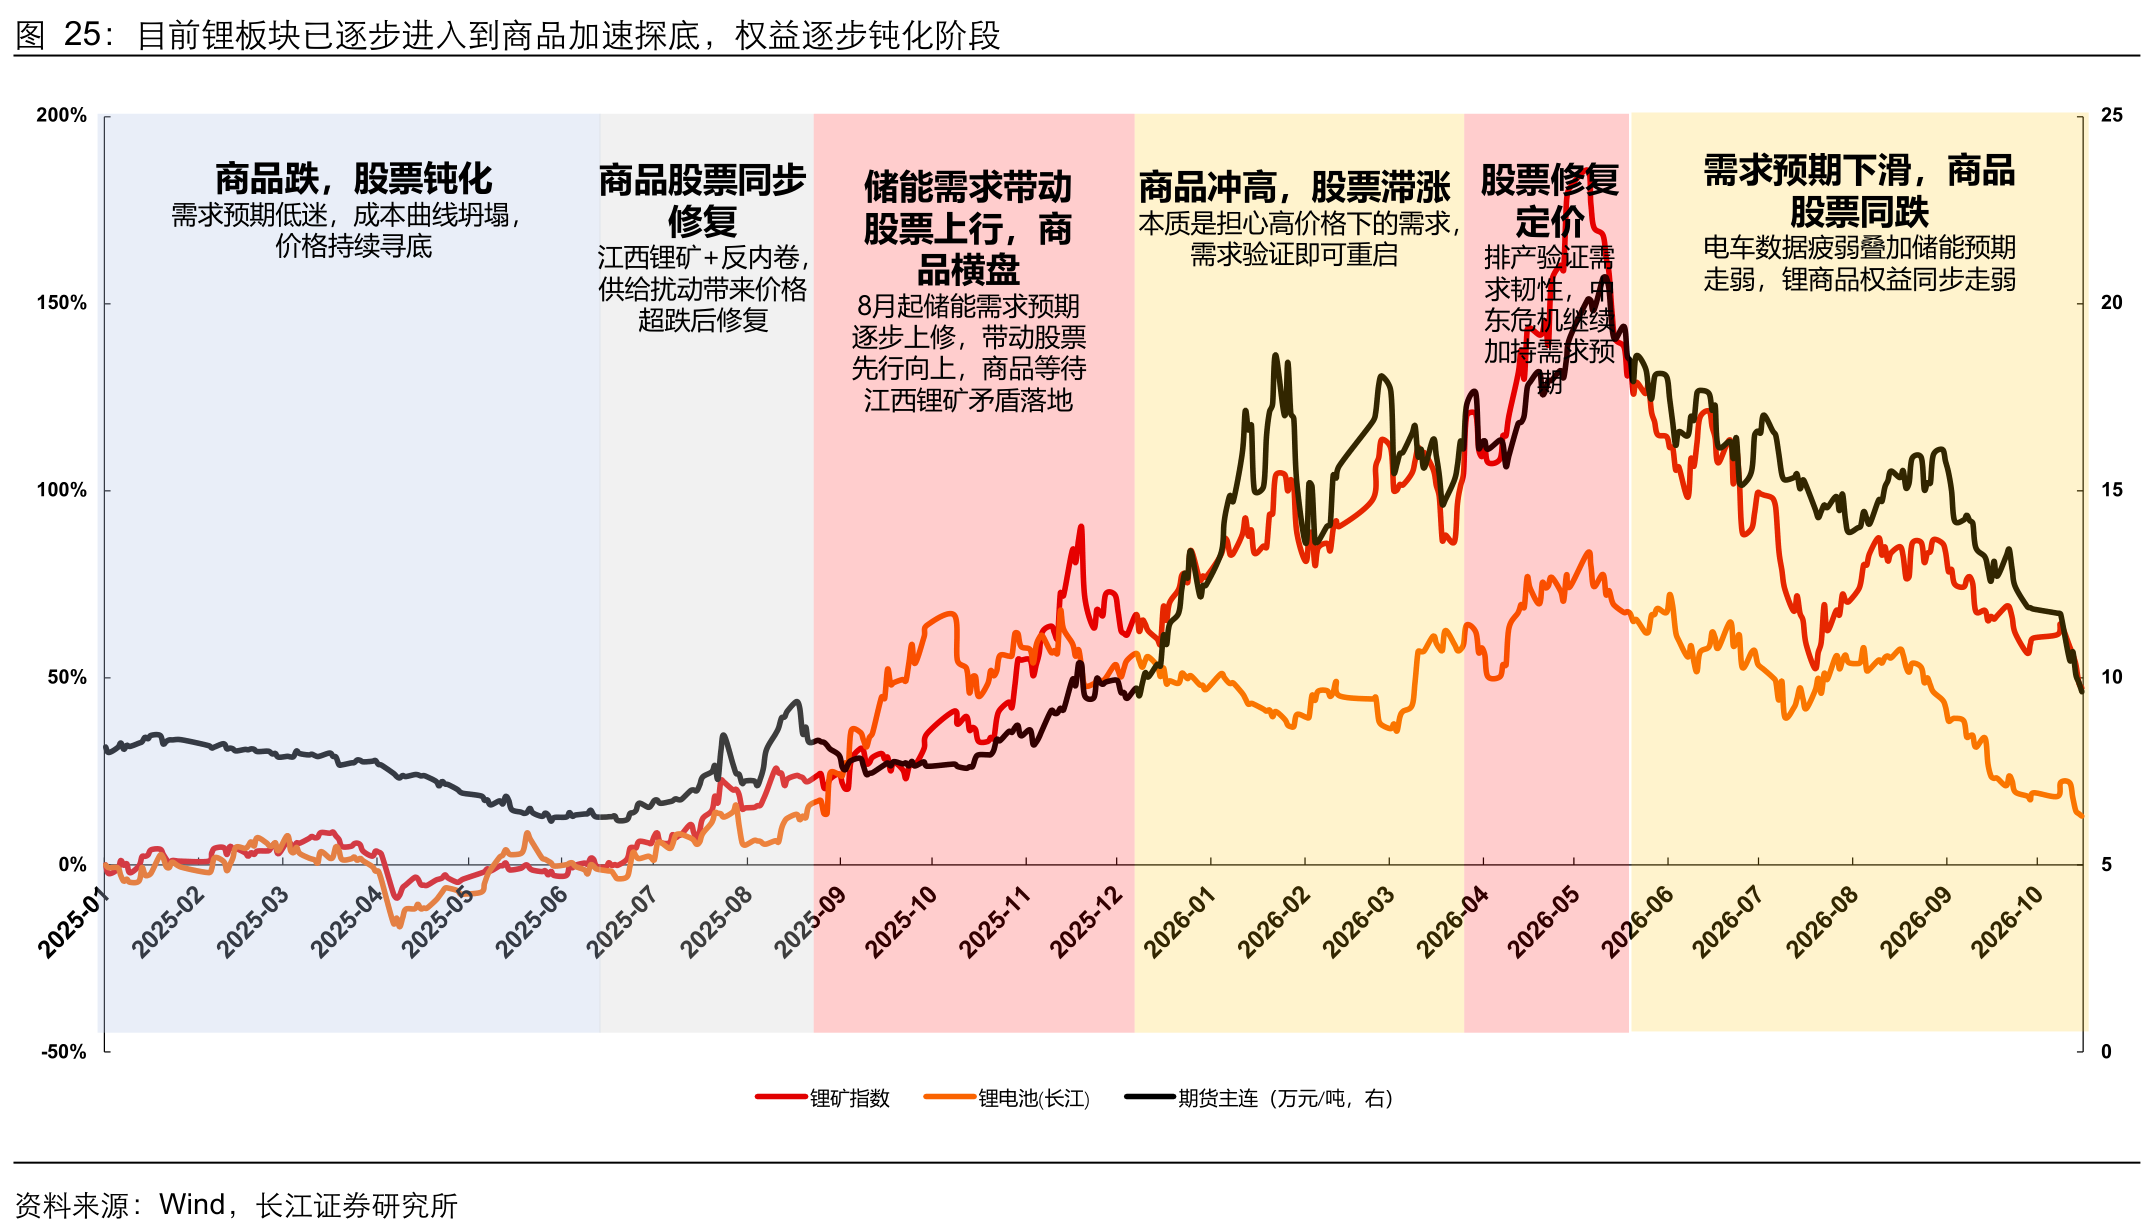
供给端的下修可能是关键变量。锂价走强的阶段并未催生大量新增资本开支,矿企资本纪律和资源开发约束仍在;锂价跌破10万后,部分高成本矿山盈利承压,疤痕效应和地缘隐患或加快本轮出清,复产进度也可能放缓。若宏观情绪回暖叠加供给兑现下修,基于2027年10万元锂价假设下约10倍市盈率的低估值,锂的底部配置价值值得关注。
4)硫磺压垮湿法镍,反转的赔率在积累
镍钴锂是近七年来有色主要品种中唯三价格分位处于60%以下的金属,下行空间有限。真正的压制因素在成本端:湿法镍每吨镍要消耗约9到10吨硫磺,中东冲突放大供需缺口,印尼硫磺价格从年初约550美元/吨升至1100美元/吨,湿法镍单吨成本抬升近6000美元,盈利大幅承压。
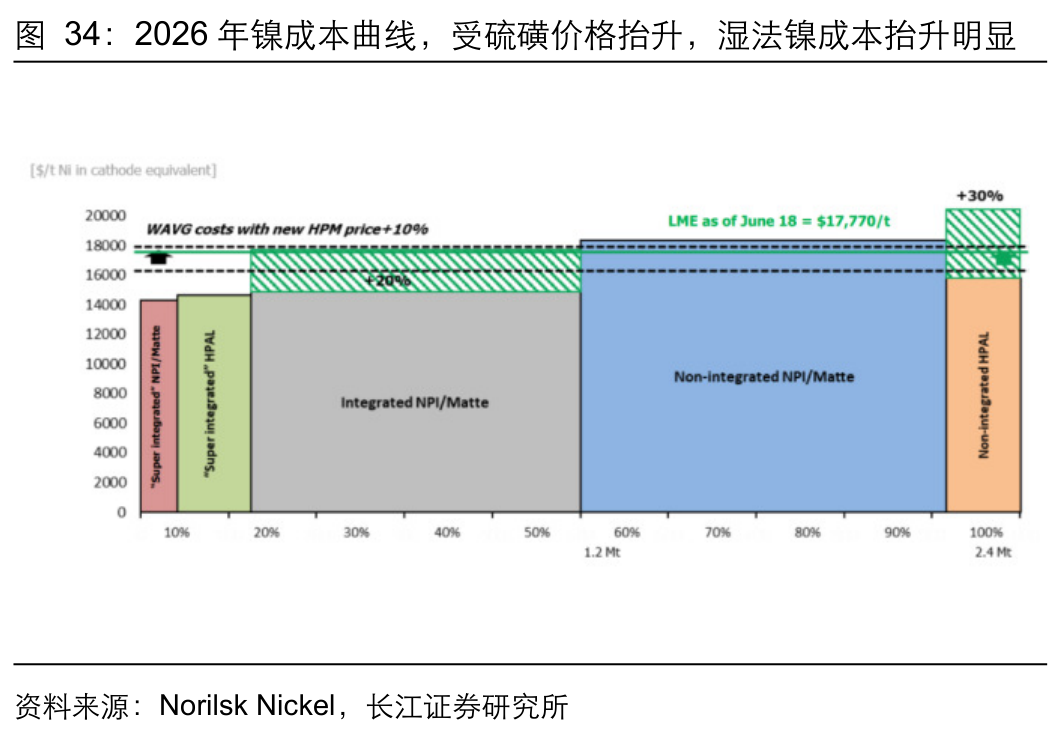
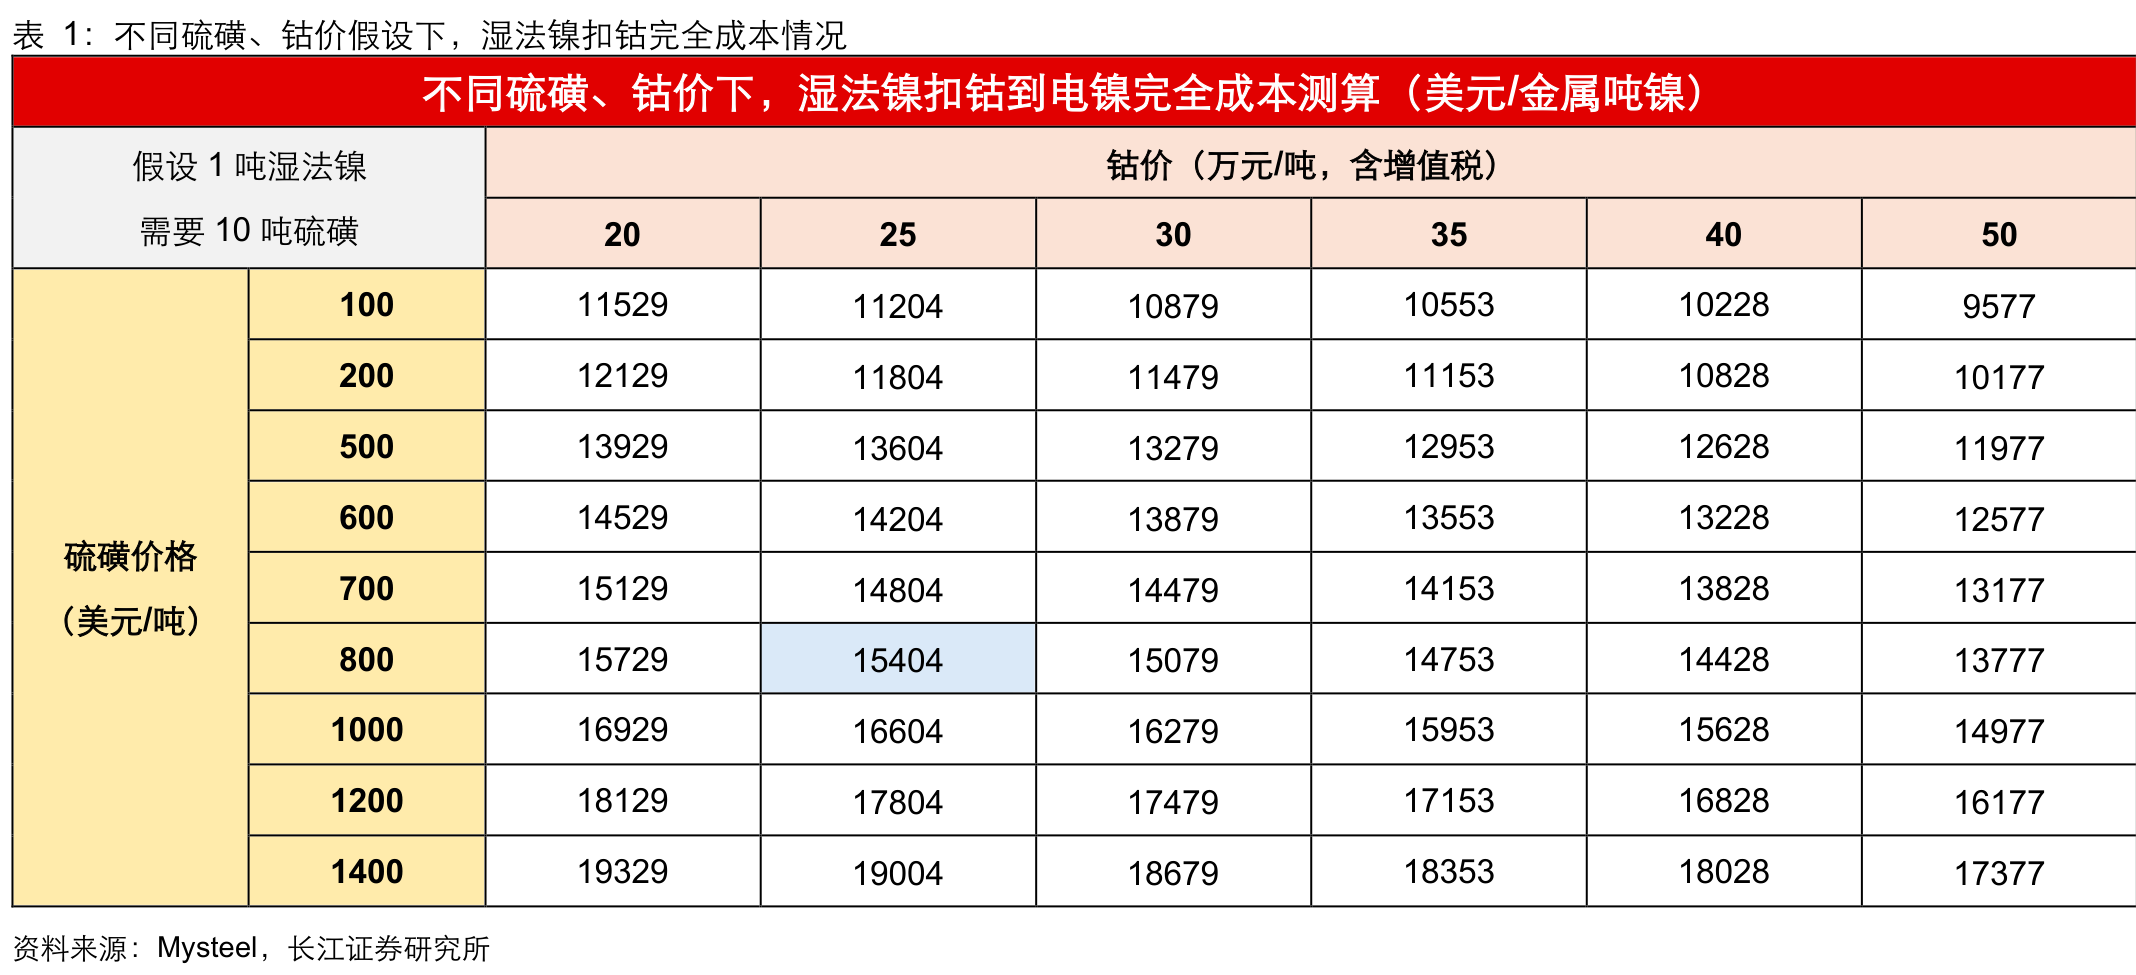
反转路径清晰。随国内石膏制酸等产能投放,硫磺价格有望高位回归,湿法镍重回成本曲线左侧,超额利润回归后盈利修复弹性可观;龙头还在推进石膏制酸项目提高硫自给率,即使硫磺回落有限,明年也有成本优化。油气链同样是被战争错杀的一环:海峡封锁后部分中东客户停工、暂停交付、不再下新单,管企二季度起经营承压,三季度将订单转向南美非洲后收入环比回升,中东中长期订单较前期明显增长,若局势趋稳,主业有望回到新的平衡。
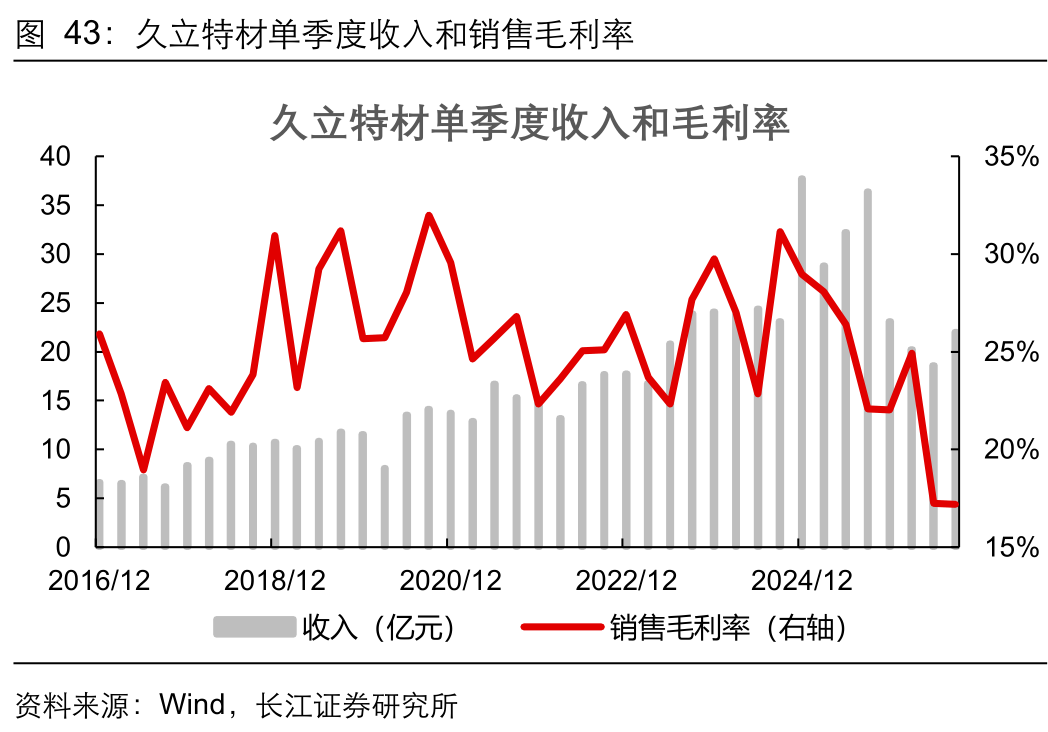
关注天山铝业(全球成本左侧电解铝标的,按中报年化测算股息率7.9%)、神火股份(电解铝成本优势标的,中报年化测算股息率7.3%)、明泰铝业(铝板带箔综合龙头,市净率仅0.86为有色板块最低)、宝钢股份(高端板材龙头,行业底部仍保持约4%~5%股息率)、盛新锂能(强量增弹性的锂盐企业)、久立特材(不锈钢管龙头,静待中东油气订单恢复)等。
研报来源:长江证券,王鹤涛,S0490512070002,金属、非金属与采矿行业:“金属有哪些底部价值机会?”。2026年11月1日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号