【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国信证券总结纺织服装三季报,三季度板块内需企稳、外需回暖、强分化。品牌端高端与差异化领跑,比音勒芬、三夫户外收入分别增长34.4%、16.8%,9月服装社零回正至1.2%。制造端代工盈利拐点初步确立,华利集团收入利润降幅收窄;伟星股份、新澳股份受益原料涨价量价齐升;四季度订单能见度提升,龙头估值处历史低位。核心公司:比音勒芬、三夫户外、罗莱生活、伟星股份、新澳股份、华利集团、开润股份。
1)高端与差异化品牌领跑,扣非利润弹性延续
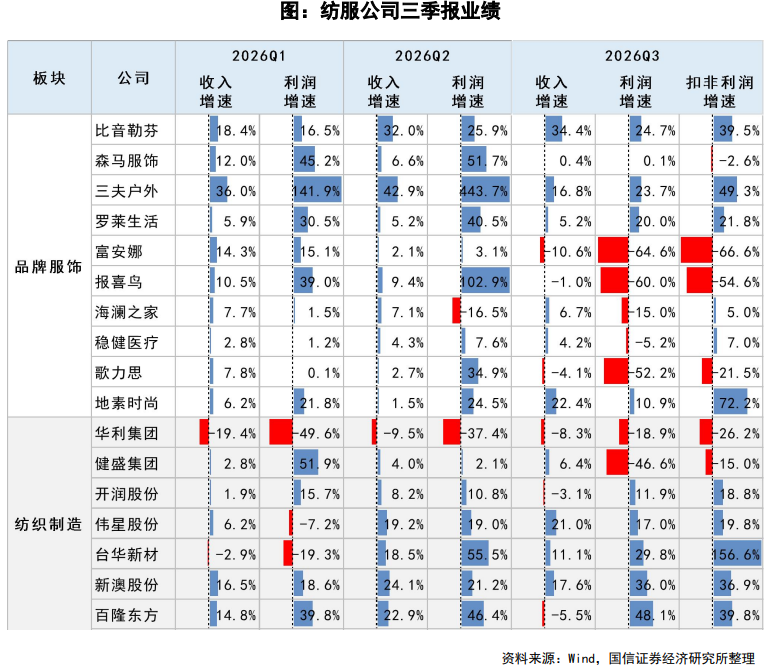
三季度服装家纺收入端增速普遍放缓、分化加剧。比音勒芬、三夫户外收入分别增长34.4%、16.8%,继续双位数领跑;海澜之家、罗莱生活稳健增长,森马服饰基本持平,报喜鸟、水星家纺、富安娜收入与利润同步走弱。终端9月起环比改善,9月服装社零回正至1.2%,1-9月累计增长4.6%。
利润端弹性比收入更足。地素时尚、三夫户外三季度扣非净利润分别增长72.2%、49.3%,比音勒芬、罗莱生活同样保持双位数增长,利润增速普遍快于收入。歌力思、报喜鸟、富安娜、水星家纺则明显承压,板块强分化延续。
2)代工制造降幅逐季收窄,盈利拐点初步确认
华利集团三季度收入下滑8.3%、归母净利润下滑18.9%,降幅较二季度分别收窄1.2个和18.5个百分点,毛利率同环比均提升。开润股份扣非净利润增长18.8%,单季利润恢复正增长,收入受去年高基数影响小幅下滑。
友商方面的业绩同步验证改善。代工台企三季度营收降幅逐季收窄,9月裕元、儒鸿、聚阳、来亿营收同比分别增长5.6%、8.3%、24.1%、14.0%。儒鸿订单已可看到2027年二季度初,并预期四季度营收优于三季度。
3)上游材料涨价顺价兑现,利润弹性放大
年初至今内棉、外棉分别上涨7.8%、15.2%,锦纶丝、涤纶长丝涨幅达30%至45%,原料价格普遍上行。伟星股份三季度收入增长21.0%、扣非净利润增长19.8%,量价共同驱动,订单景气度居制造商首位。
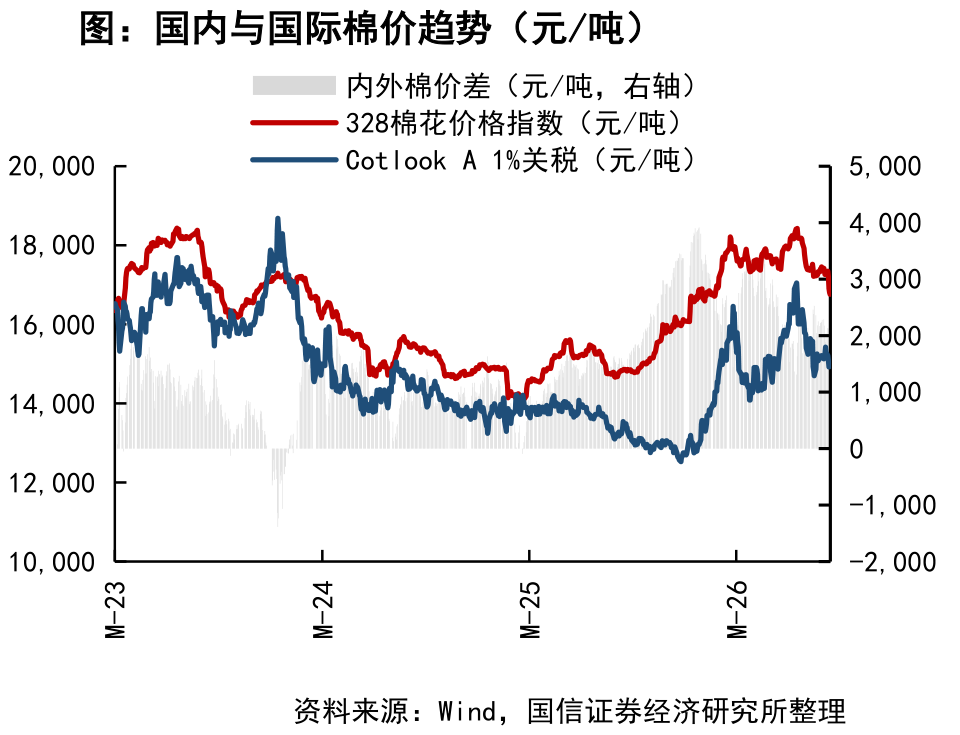
顺价兑现放大利润弹性。新澳股份羊毛涨价顺价逐步到位,三季度扣非净利润增长36.9%;百隆东方受去年以价换量高基数影响收入下滑,但棉价上行与色纺纱提价带动单季毛利率升至19.2%,归母净利润增长48.1%;台华新材毛利率同比提升2.8个百分点,扣非净利润大增156.6%。
4)出口提速验证外需修复,四季度订单与盈利修复在即
9月中国服装出口增长17.8%、纺织纱线出口增长25.2%,增速较7-8月显著提升;越南9月纺织品、鞋类出口分别增长4.4%、7.7%,增速提速。美国服装终端需求仍有韧性,8月零售额同比增长约4.5%,渠道库存持续消化,去库已接近尾声。
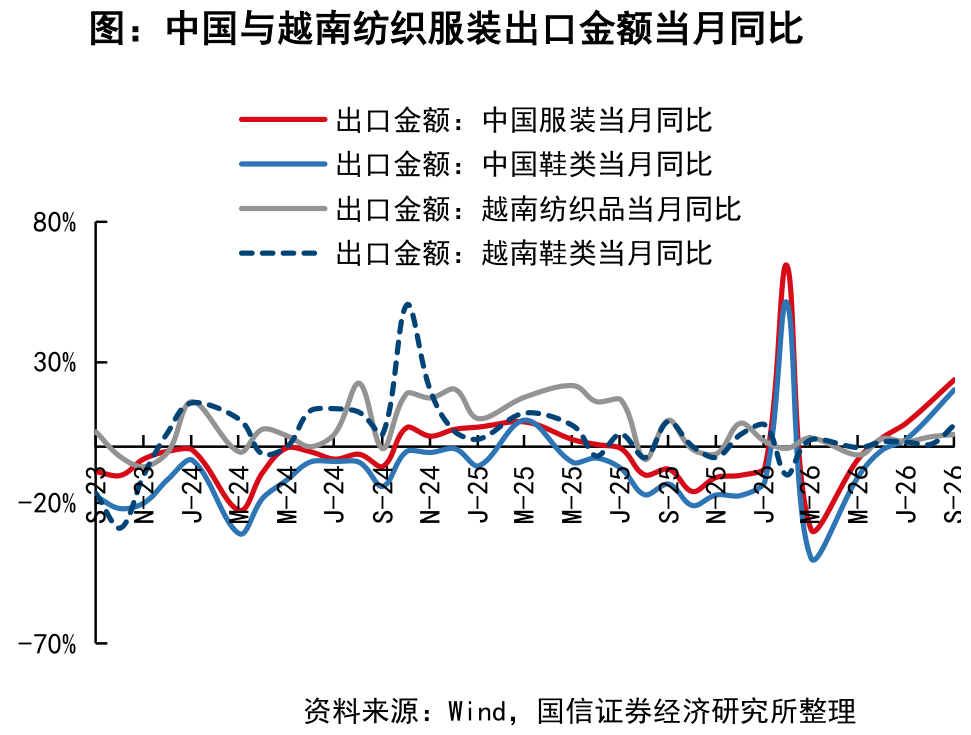
展望四季度,出口提速、关税落地、客户补库共同推动订单能见度提升,制造端收入与盈利修复在即。品牌端预计保持弱复苏、强分化,高端户外、差异化休闲与家纺龙头确定性更强,家纺龙头股息率约5%至8%。
当前龙头估值处历史低位,具备基本面与估值双升基础。
5)相关公司
①品牌端高端消费与高分红家纺:终端边际改善,高端运动户外与差异化休闲延续相对景气,业绩确定性较强,相关公司包括比音勒芬、三夫户外、罗莱生活。
②制造端订单与盈利修复:出口提速验证外需修复,订单拐点与盈利改善共振,兼顾估值安全边际,相关公司包括伟星股份、新澳股份、华利集团、开润股份。
研报来源:国信证券,丁诗洁,S0980520040004,纺织服装三季报总结:把握消费细分景气赛道,重视红利价值重估机会。2026年10月31日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号