截止周五收盘,A股三大指数集体下跌。上证指数跌1.44%,深成指跌2.73%,创业板指跌4.13%,北证50跌2.68%,科创50指数跌5.48%。全市场成交额16877亿元,较上日放量1170亿元,全市场超4600只个股下跌。白酒、医疗服务、港口航运、家电等涨幅居前。
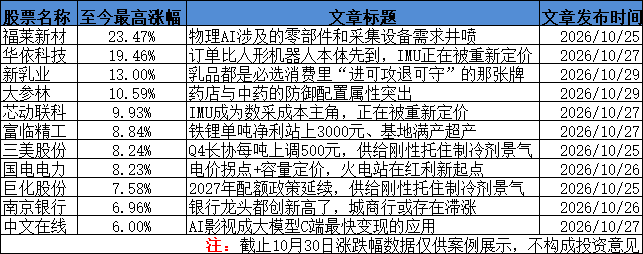
本周覆盖的物理AI、乳业两篇行业逻辑,再次原文分享如下:
1、从编程软件到训练软件,物理AI接过AI的下一棒,数据飞轮一转,零部件和采集设备需求井喷
OpenAI今年9月发布的GPT-6Astra,零样本抓积木成功率已达95%,机器人有了够格的大脑。国盛证券认为,大模型路线已收敛,物理AI正从数字世界迈向真实物理世界。眼下国内人形机器人整机型号已突破400款,真机合规数据却只有50万小时,商业化要数千万小时,数据是最紧缺一环。关注:福莱新材、奥比中光、晶华新材、汉威科技,福赛科技、科森科技、斯菱智驱、浙江荣泰、北特科技、鸣志电器、恒锋工具。
1)Astra把机器人大脑推过临界点,大模型路线已收敛
OpenAI今年9月发布GPT-6Astra,在3D空间推理基准MazeBench中拿到14%,成为首个得到两位数的模型,此前所有模型都不足1%。实机测试中,它零样本抓取方块放入碗中的成功率达95%,接入机械臂后无需训练,看一段人类操作视频就能照着完成任务,还能自己处理相机标定、场景重建和物理参数。
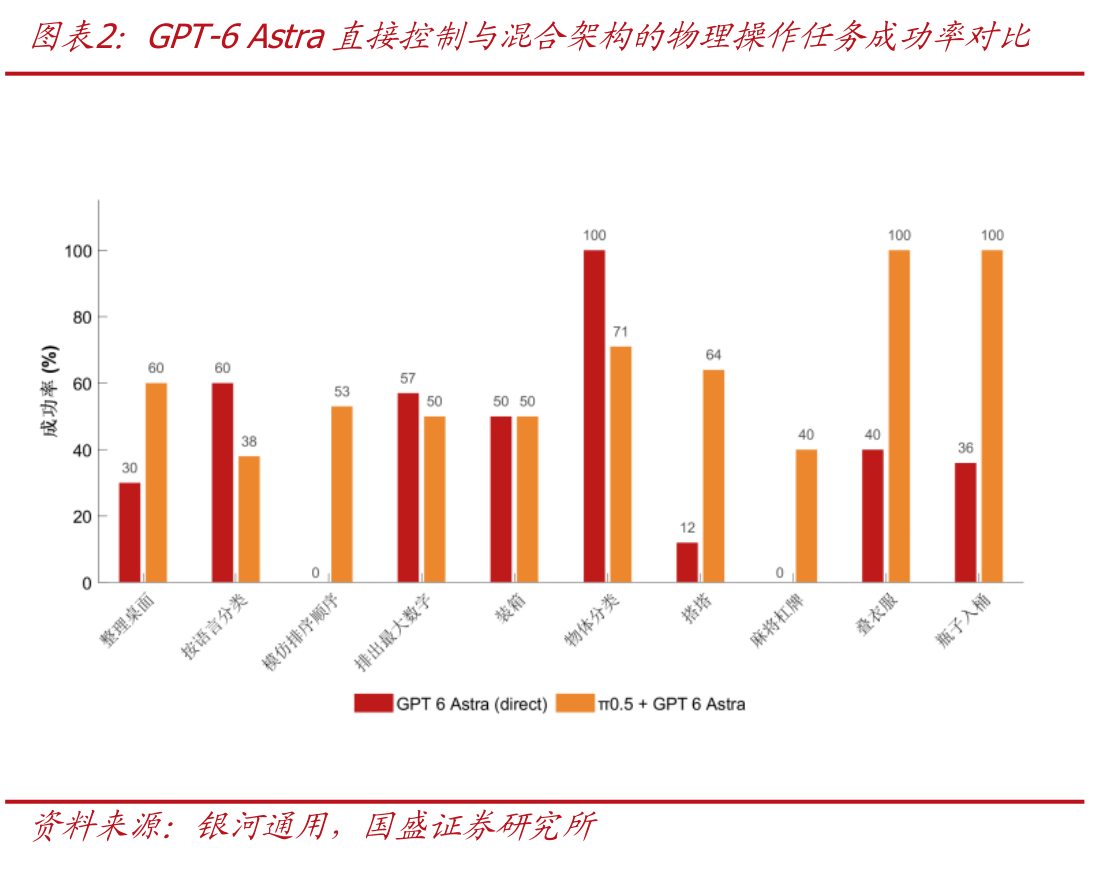
但一到毫米级装配任务,Astra的成功率骤降到10%。实测表明,它的价值集中在充当高层大脑,负责语义理解与关键节点纠偏,高频的底层运动控制并不靠它。这条混合架构路线,也是当前头部玩家的共同选择。大模型的技术路线、架构和底层范式,已经度过早期百家争鸣的草莽阶段,目前以北美几家核心AI公司领衔。
2)本体进入量产爬坡,全年产量有望突破10万台
机器人整机形态正在分化,双足、四足、轮式、机械臂各有地盘:四足强在复杂地形,轮式赢在平整场景的移动效率和成本,机械臂专精工业精密作业。双足人形机器人因为能直接沿用人类的工作环境、工具和作业流程,通用化潜力最大。
行业整体从样机演示迈向量产爬坡。2026年9月优必选柳州人形机器人智慧工厂投产,规划万台级年产能;小鹏汽车IRON自动化产线同月启用,计划2026年底启动量产、2027年正式交付。OpenAI也在推进人形机器人自研,目标2027年推出演示样机。工信部披露,2026年上半年国内人形机器人整机型号已突破400款,产量超4万台,全年产量有望突破10万台。
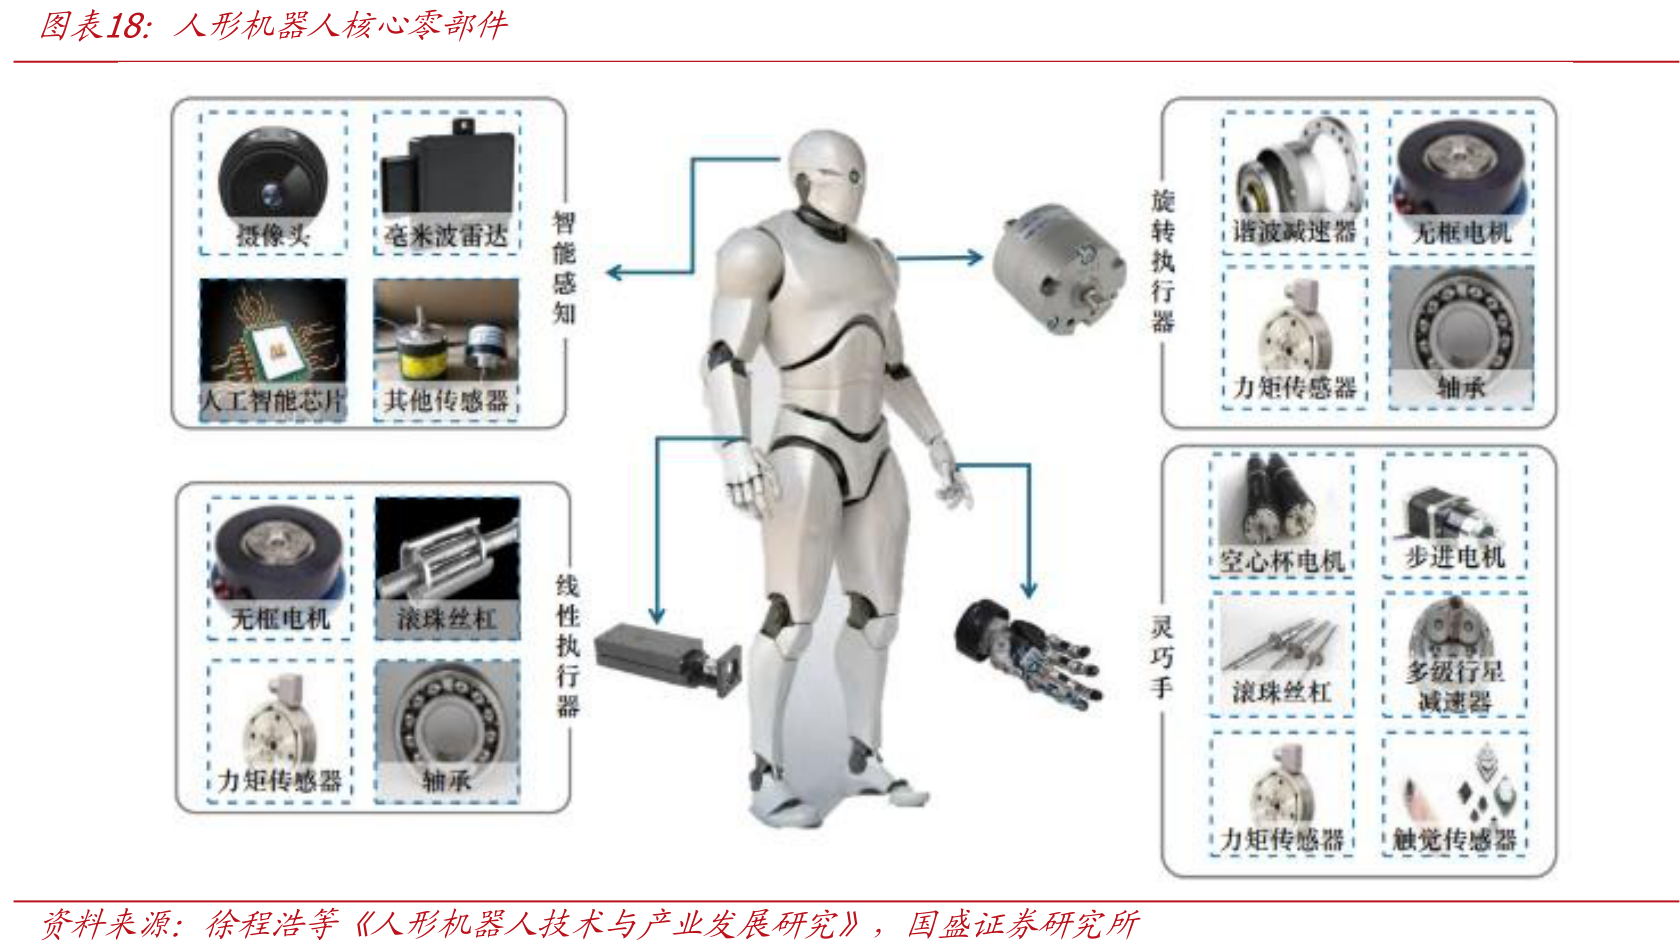
产业链层面,执行端(减速器、丝杠、电机)与感知端(触觉传感、电子皮肤)的核心零部件正加速国产化与性能升级,物理AI的数据飞轮运转将带动整个硬件产业链需求的井喷。
3)真机数据缺口数十倍,采集是当前最紧缺的一环
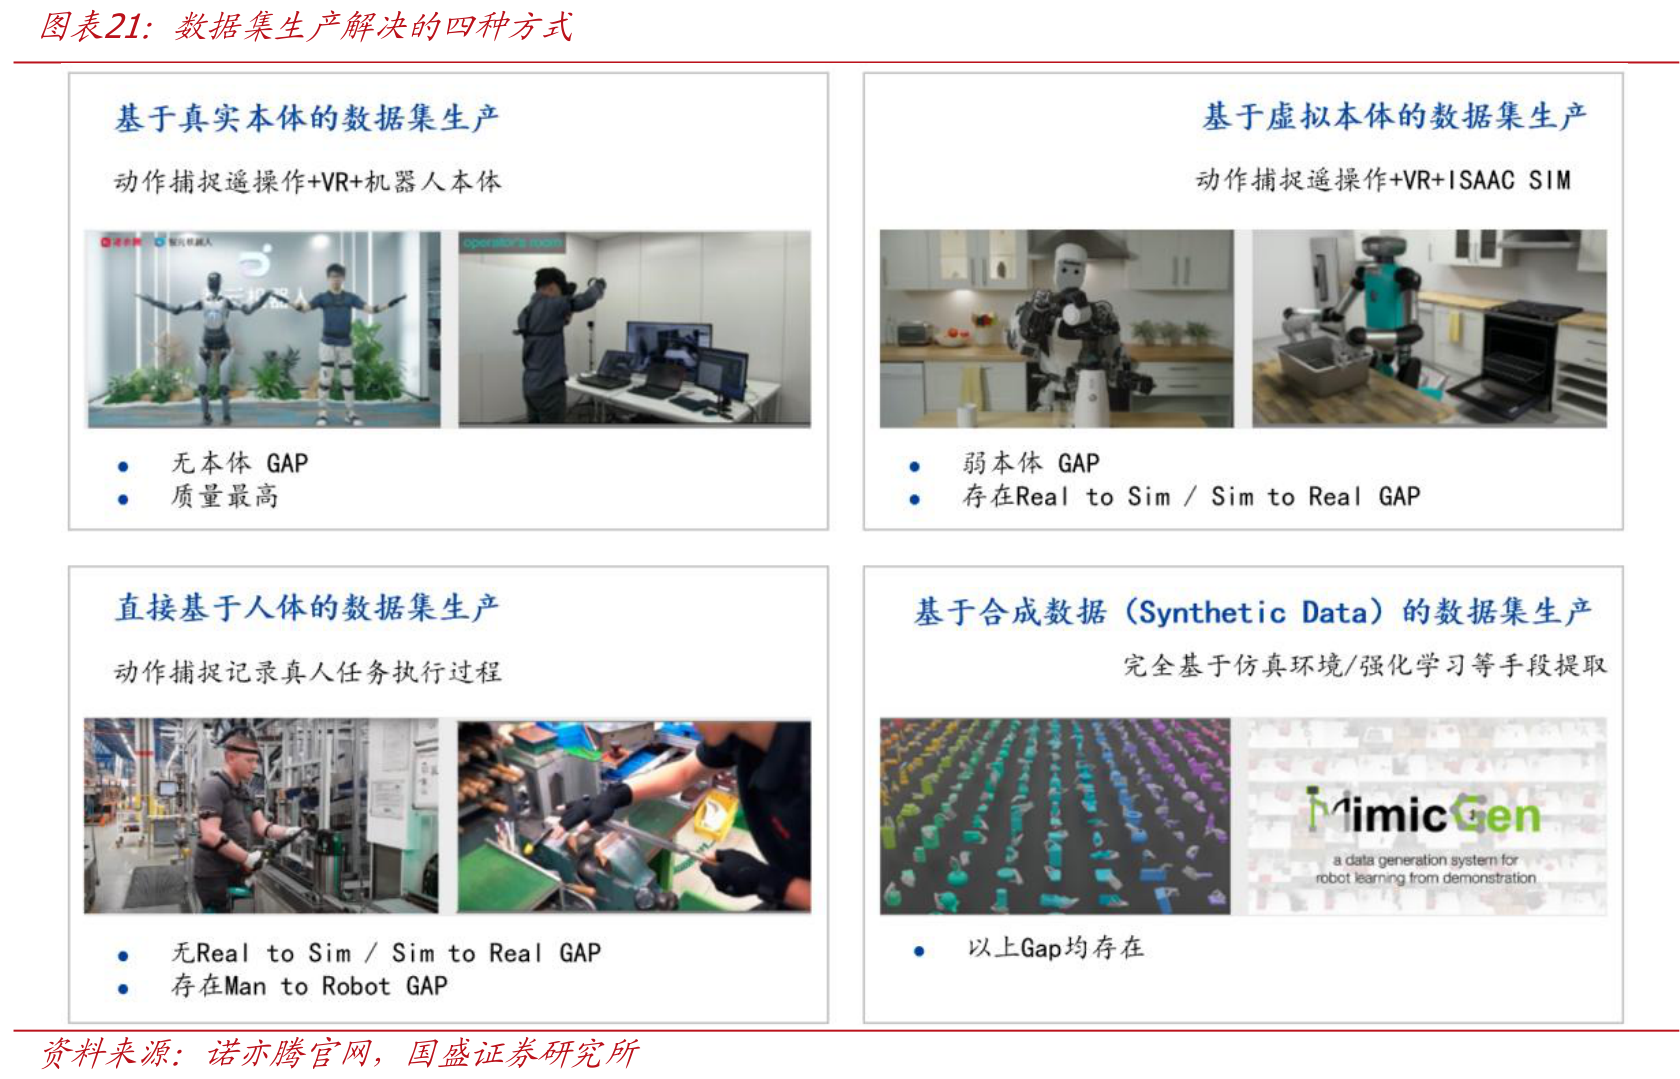
数据是当前物理AI最紧缺的要素。国内真实物理交互合规数据只有50万小时,而机器人商业化落地需要数千万小时。触觉、力觉等微观交互数据缺失,模型就做不了毫米级力控的活。行业正围绕四条路径补缺口:基于真实本体的遥操作采集质量最高,基于虚拟本体的采集要跨虚实鸿沟,直接基于人体的动作捕捉存在人机映射鸿沟,合成数据成本极低但各类鸿沟都在。
采集规模化的出路有两条:一是把机器人部署进真实产线,让数据随自主作业回流,把数据生产嵌进生产流程本身;二是用可穿戴设备在人类自然作业中采集动作,大幅摊薄单条数据的成本。据测算,头部机器人公司的有效数据将从2025年的万小时级跃升至2027年的百万小时级,其中人类第一视角数据占绝对主导。
采集环节当前有三类参与者:做遥操作与可穿戴设备的方案商,能靠产线回流持续攒数据的本体企业,以及提供标注、清洗、仿真合成的数据治理平台。当前阶段设备与方案类企业的收入可见度相对更高,数据资产的价值兑现还要看物理AI模型商业化的进度。
国盛证券的核心判断是,物理AI新范式的成立需要数据飞轮持续运转,这要求足够多的机器人本体去采集数据。数据飞轮一旦转起来,谐波减速器、丝杠、轴承、高性能电机、传感器、特种结构件以及产业链上游设备、刀具、材料的需求都会井喷;数据采集从实验室走向真实产线,采集设备、穿戴硬件、仿真平台和数据治理服务的需求也会跟着放量。
筛选标准有两条。机械本体的成熟度决定机器人干不干得动,负载、精度、续航与可靠性是规模化部署的物理前提,中国新能源汽车产业链的溢出正在推高核心零部件国产化率、压低制造成本。数据采集决定机器人干得好不好,竞争焦点已从有没有数据转向有没有好数据,真实场景里的长尾案例、失败恢复过程和精细力觉反馈,恰恰是仿真生成不了的部分。
沿两条主线布局:
机械本体相关公司:福赛科技、科森科技、斯菱智驱、浙江荣泰、北特科技、鸣志电器、恒锋工具等标的。
2、不管大盘顺周期、震荡、成长还是滞胀:乳品都是必选消费里“进可攻退可守”的那张牌
华西证券研报指出,不管大盘走哪种剧本,乳品都是必选消费里最稳的牌:顺周期能看高端化扩容,震荡市赚运营改善+分红,成长市有防御底仓属性,熊市滞胀靠刚需+股息保护。 原奶经历五年下行,散奶价已触底回升,26-27年周期反转,下游竞争趋缓、上游牧业减值改善。 红利看伊利蒙牛,成长看新乳业妙可蓝多,周期弹性看优然现代。
当前市场面临风格变化和宏观变动及流动性影响下,在思考26Q4及27年投资思路,华西证券认为,聚焦消费板块优选必选消费,必选消费优选乳制品板块,判断大盘在以下四种情形中,乳制品行业龙头有望具备较强胜率
1)内需博弈:顺周期低估值切换,乳品可攻可守
展望明年,出口方面AI硬件红利受资本开支减缓影响,叠加基数效应,出口增速若承压,从宏观叙事假设上,内需预期有望抬升,乳业产业逻辑可攻可守。攻可看高毛利品类扩容与渠道渗透,守可看传统品类和基础产品周期向上。乳业板块可赚取行业β估值弹性+业绩+股息收益+超额收益。
2)震荡无主线:运营改善业绩稳定+分红增强持有回报
假设外部因素(地缘政治、油价、全球经济、美债、通胀等)压制流动性情形并未改变,大盘预计维持震荡缺少主线,乳业在防御属性稳定需求下,龙头公司有望通过运营改善增强利润稳定性,同时3年周期向上带来业绩向上,叠加伊利三年分红承诺以及蒙牛每年分红增强预期,可赚取业绩+超额+股息收益。
3)成长占优:科技板块回暖,乳品赚确定性业绩
假设外围流动性有所改善或成长板块逻辑有所突破,成长板块(含科技板块)有望反弹,市场虹吸效应可能再次出现,压制消费整体市场β。但乳业板块由于存在防御属性和周期向上的确定性,在消费板块内部依然有望获取超额与业绩收益,赚取合理估值下的业绩+股息收益。
4)熊市及滞胀:低估值浅筹码,防御必选刚性
假设进入估值与盈利双杀的熊市阶段,乳制品板块则回归必选刚性的传统属性,在全球经济偏弱、资产普跌的情况下获得股息保护。如果进入滞涨环境,即使需求疲弱,乳业板块依然有周期利润弹性,且需求刚需,超额收益有望明显。
5)相关标的
乳业龙头红利优选伊利+蒙牛,成长优选赛道龙头新乳业+妙可蓝多。原奶周期向上业绩反弹核心优然牧业+现代牧业。
研报来源:
1、国盛证券,张一鸣,S0680522070009,AI的下一范式:物理AI与机器人。2026年10月24日
2、华西证券,寇星,S1120520040004,防御板块必选乳业,看好未来3年周期向上机会。2026年10月27日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号