【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
全球酒店Top30市值约81%集中在欧美,中国公司市值占比仅8.2%,万豪、洲际20年走出十倍股。分化定价的核心是平台能力:美国客房连锁化率达73%,龙头靠会员网络、品牌矩阵与轻资产收费,把房价生意做成可持续变现的消费平台,估值中枢从疫前的10-15倍抬升至15-20倍。国内连锁化率2025年为41.8%,龙头估值中枢8-12倍仍低于海外,周期预期底部存在重估空间。关注:锦江酒店、首旅酒店。
1)全球酒店市值八成在欧美,定价差距不在客房在平台
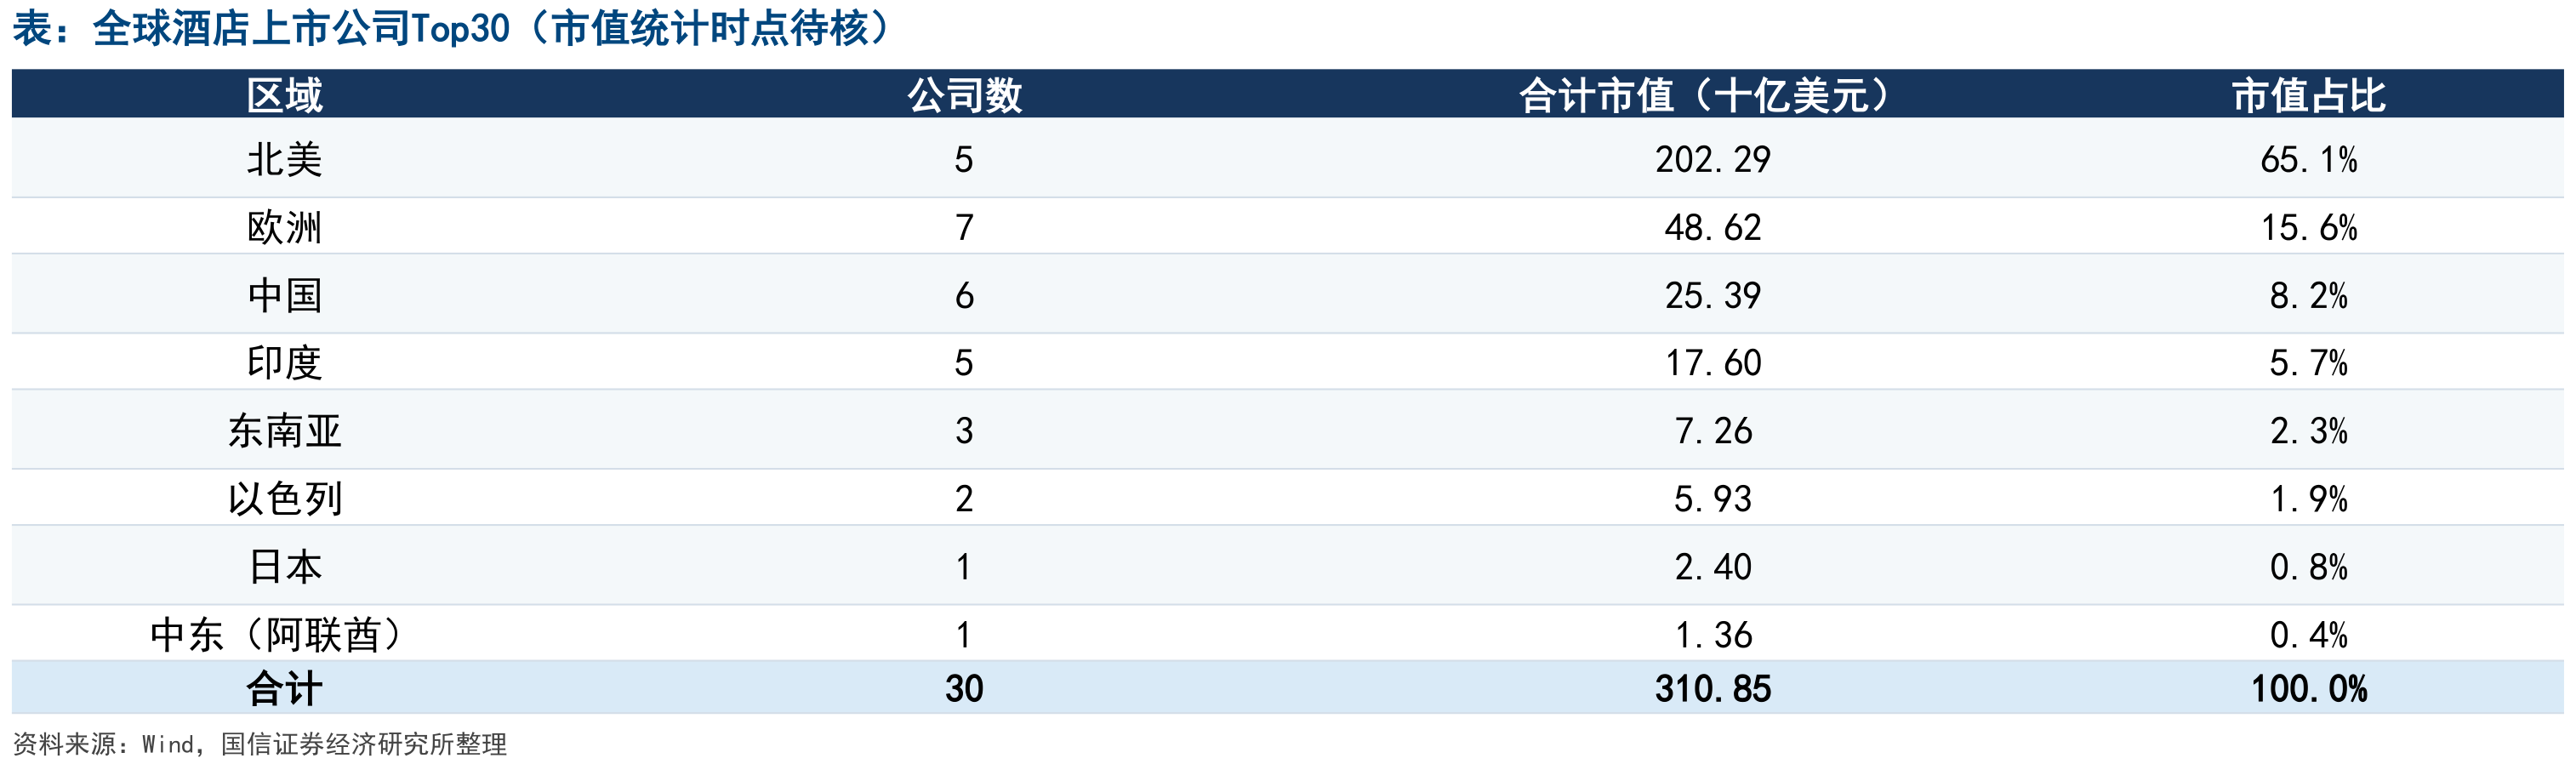
全球酒店上市公司Top30样本中,欧美公司市值占比约81%,中国公司数量占20%、市值占比却只有8.2%;美国仅五家公司就贡献约65%的总市值,万豪与希尔顿合计约56%。
龙头的长期回报同样惊人,2006年10月至2026年10月,万豪、洲际前复权股价分别达到期初的12.53倍、13.72倍。
市值差异与客房数量并无线性关系,定价更多取决于品牌网络能否持续转化为扩张、盈利与现金回报:高加盟及管理占比提高利润率,会员直销降低获客成本,品牌跨区域复制扩大增长边界,美国龙头因此按全球消费平台定价,中国正处于效率平台向品牌资产跃迁的阶段。
平台定价背后是供需与渠道的差异。2023-2025年美国客房供给增速仅0.2%、0.5%、0.7%,2024年客房连锁化率达73%,高于中国的41.8%;北美官渠直销占比也高于亚太,较早建立的品牌与会员体系让集团保留更强的客源组织能力。
2)景气只决定波动,估值中枢从10-15倍抬到15-20倍靠平台
欧美酒店集团估值持续受周期影响,但中枢已经分层。疫前估值中枢在10-15倍,2023年至2026年10月,希尔顿、万豪平均远期EV/EBITDA分别为17.9倍、16.0倍,较2010-2019年明显上移,2026年上半年进一步升至20.5倍、18.1倍。
中枢上移的支撑来自平台扩张。万豪2016年收购喜达屋后推进会员统一,2019-2025年期初已有品牌贡献83%的系统房量净增,矩阵化能力突出。希尔顿2017年分拆酒店资产后,Home2、Tru等品牌持续拓宽开发空间。
精选国际是反例,矩阵化接力受限,2025年Comfort、Quality加盟合同退出率约3.2%、6.1%,高于Courtyard、Hampton约0.7%。
会员网络是平台能力的客源基础。2025年末万豪会员接近2.71亿、希尔顿2.43亿;网络覆盖扩大、会员复用增强、业主投资吸引力提升、品牌矩阵接力扩张的飞轮已经形成。
3)轻资产加多元变现,把会员网络变成持续现金
收费结构持续优化,降低对物业经营利润提成的依赖。2019-2025年,万豪、希尔顿特许经营费占毛收费比重分别由49.7%、48.8%升至61.1%、80.1%,总部费用占毛收费比重同步摊薄,盈利和现金流随之改善。
会员与品牌价值还在客房之外变现。万豪信用卡品牌费由2019年的4.10亿美元增至2025年的7.16亿美元,2024-2025年万豪加盟费增加2.12亿美元,其中约1.05亿美元来自信用卡及其他品牌收费增长,已接近房量增长的贡献。两家同期经营现金流年均复合增速分别为11.4%、7.4%,为持续分红回购提供支撑。
现金创造进一步支撑股东回报。万豪2026年股东返还指引超过45亿美元,希尔顿约35亿美元;洲际的中长期框架下,收费利润率年均提高100-150个基点,支撑调整EPS年均增长12%-15%的机会。
4)回到中国:周期预期底部,龙头折价孕育重估空间
中国现代化酒店起步至今才20余年,2025年连锁化率41.8%,仍低于美国的73%。国内已跑出通过产品更新和门店迭代形成的效率龙头,以及基于用户体验形成的中高端龙头,会员积累与平台化建设体现在差异化溢价和市占率稳步提升上。
当前龙头估值较海外同一资本市场公司仍有折价,华住、亚朵EV/EBITDA中枢为8-12倍,而海外龙头中枢已抬升至15-20倍。国内市场供给侧整合、品牌升级仍有提升空间,龙头品牌与供应链等创新性变现走出特色成长路线,股东回报红利属性亦开始体现,中线看龙头有潜力实现估值重估。
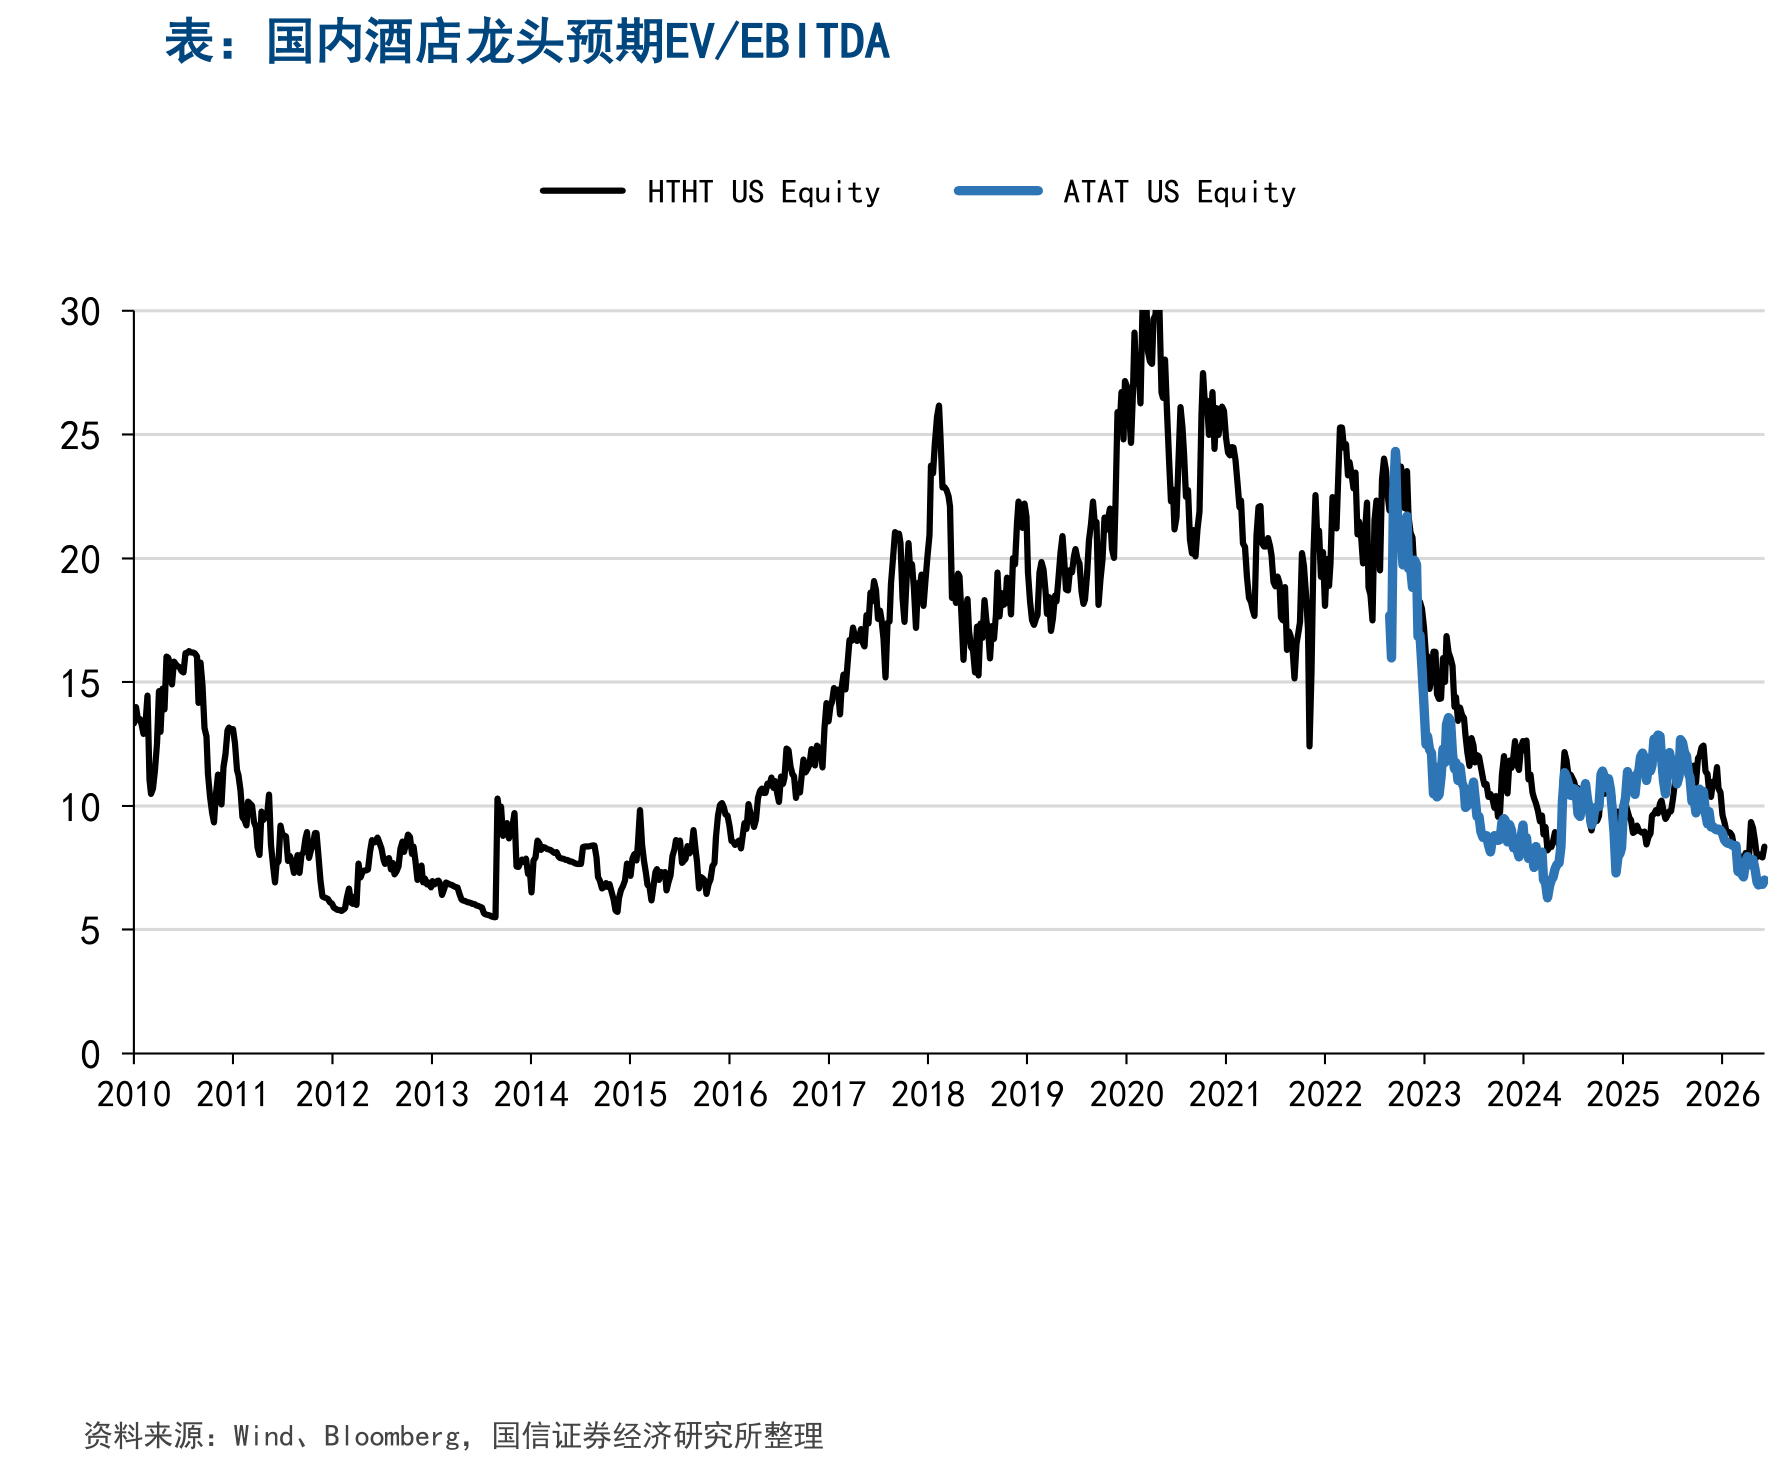
受益方向上,整合提效与推进整合、具备周期修复弹性的锦江酒店、首旅酒店值得关注。按盈利预测,锦江酒店2025-2028年利润复合增速约19%,首旅酒店约15%。
研报来源:国信证券,曾光,S0980511040003,国际酒店龙头20年:不断进击的市值与商业模式的价值重估。2026年10月27日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号