【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
视频模型从生成片段升级到量产剧集,AI漫剧每分钟制作成本一年降约90%,抖音AI剧播放增量半年放大十倍。据测算今年国内AI剧漫剧市场规模约400亿元、用户超6亿,海外上半年短剧App内购收入12.7亿美元由国产App贡献约93%。供给爆发后制作趋于商品化,价值正向优质IP和平台分发集中,看好芒果超媒、昆仑万维、中文在线、上海电影。
1)模型迭代加成本骤降,AI影视跨过商用门槛
今年视频模型经历两轮集中迭代,从能生成片段走到能量产剧集。2月字节Seedance新模型发布后,AI仿真人剧随即跃居抖音新剧主流;7月新一代模型拉长单次生成时长并支持延长,长镜头叙事不再依赖人工拼接,暑期AI中剧随即批量上线。角色一致性、音画同步、长时生成三个门槛接连跨过,模型能力不再是瓶颈,限制AI内容形态的只剩创意和成本。
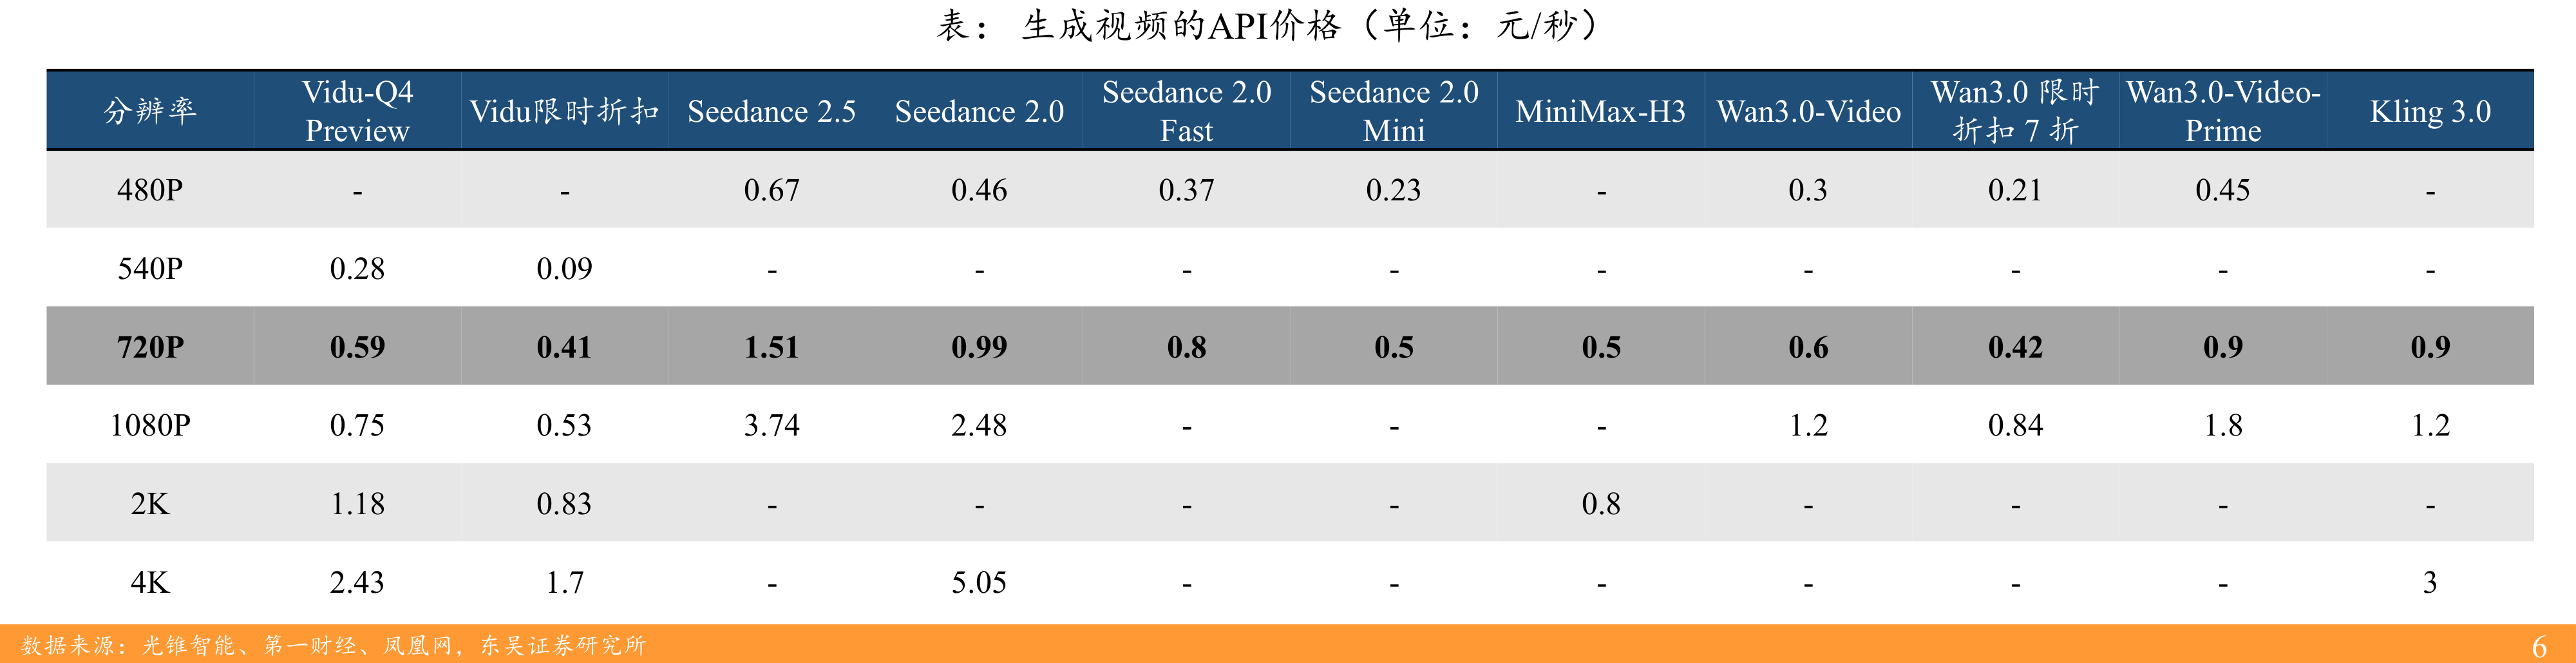
成本端降价更快,国产主流视频模型官方价格已进入元每秒区间。据报道,AI漫剧每分钟制作成本从近1.5万元降至约1500元,降幅约90%;据业内介绍,精细度更低的平面漫剧成本还能再下台阶,对比S级真人短剧相差一个数量级以上。
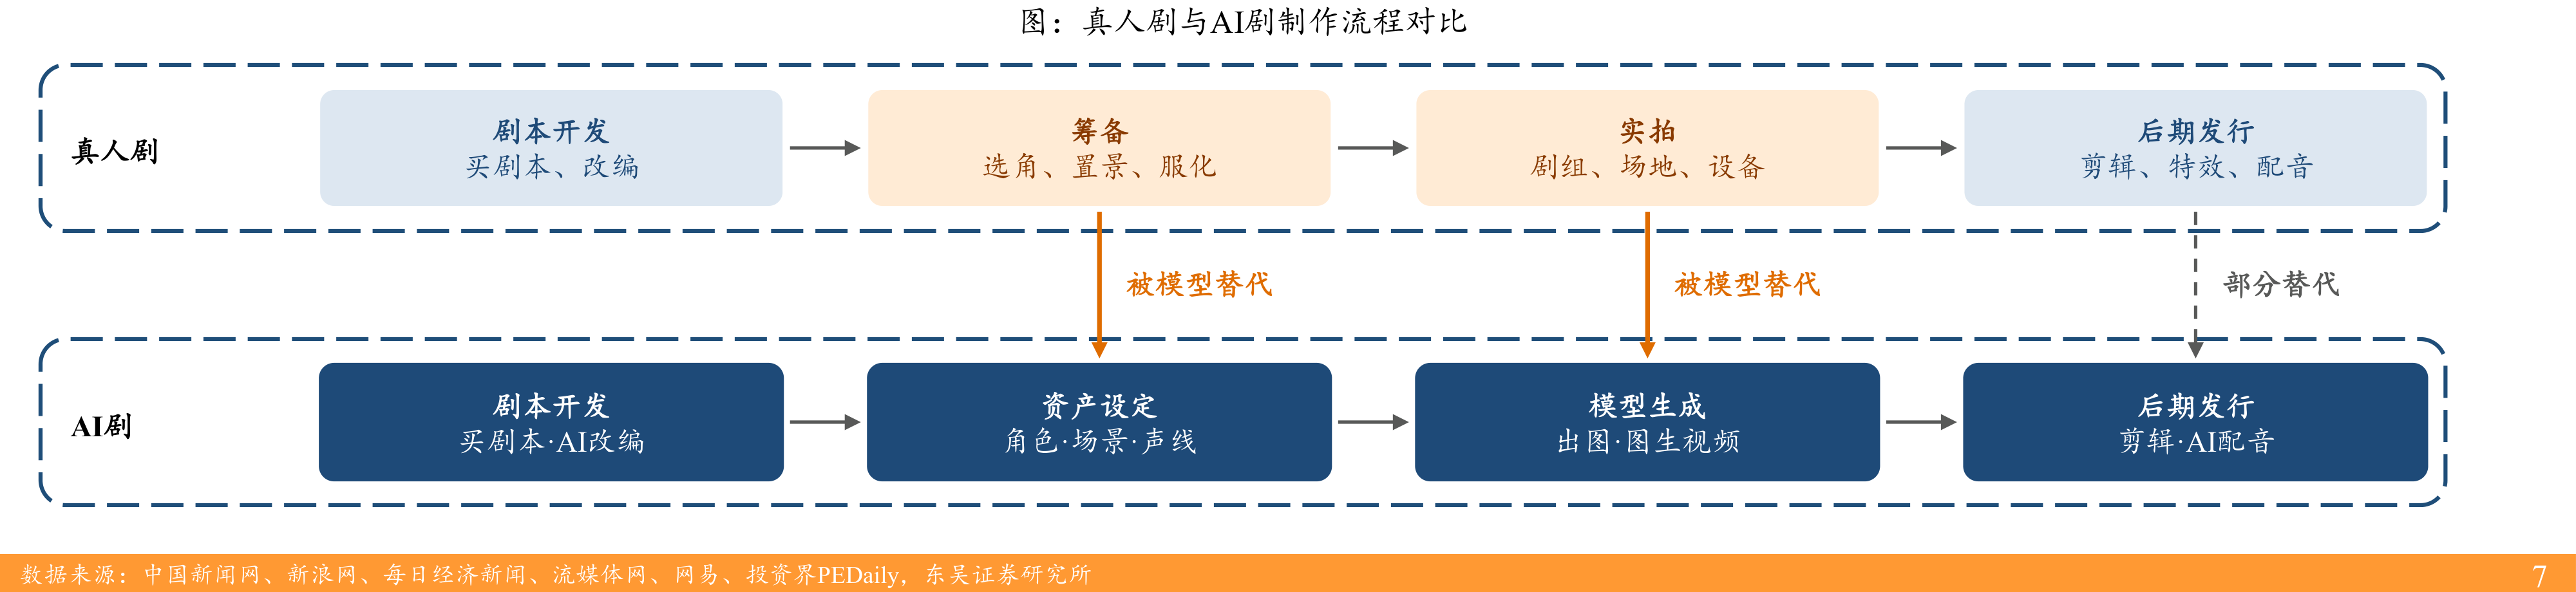
生产方式随之重构。AI把演员、场地、设备的固定成本模式变成算力加创意的可变成本模式,制作周期压缩过半,核心团队缩至个位数。角色设定替代选角,场景资产库替代置景和服化道,模型生成替代剧组实拍,配音特效转由TTS与模型完成,成本重心从人转向算力加人工。
2)短剧先兑现:流量超车真人剧,市场规模一年翻倍
供给率先爆发。据统计,前八个月全网上线微短剧43万部,是去年全年的13倍,其中AI剧占比超过九成。据测算,今年国内AI剧漫剧市场规模约400亿元,用户规模超过6亿人。
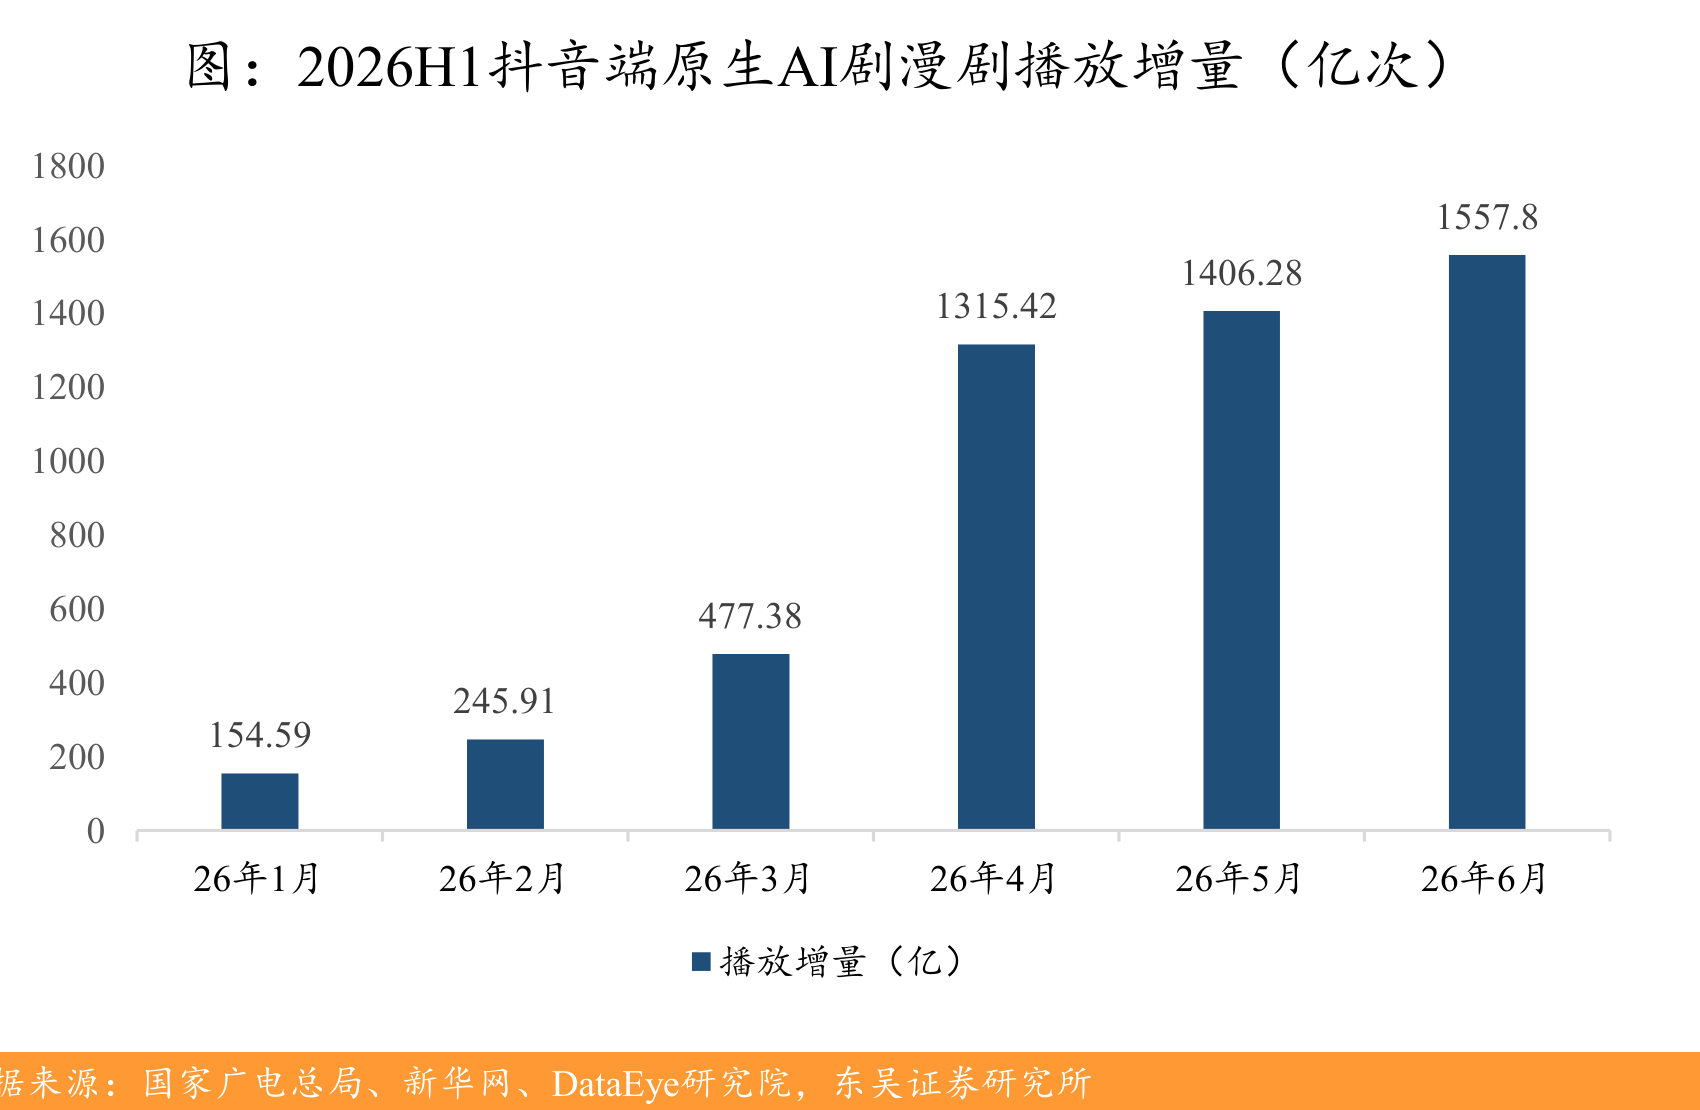
流量跟着涨。抖音端新剧数量趋稳后,播放增量半年放大约十倍。红果4月把AI剧和真人剧合并到同一榜单,AI剧随即首次登顶,《菩提临世真人AI版》成为首部热度超过真人短剧的作品,到7月第二周热播榜前十中AI剧已占七席。内容结构同步升级,AI仿真人剧和3D漫取代2D漫成为新剧主流,头部3D漫爆款频出。
3)制作商品化,利润不均涨:价值向IP与平台两端集中
供给爆发后行业利润不会平均增长。标准化制作报价半年内从5000元每分钟跌至数百元,降本红利以价格战的形式让渡给下游。据统计,微短剧综合成本中平台和投流费用占82.5%,制作、演员、剧本合计仅约14%,AI能压缩的成本项集中在不足两成里,对全链路成本的压缩远小于对制作端的压缩。
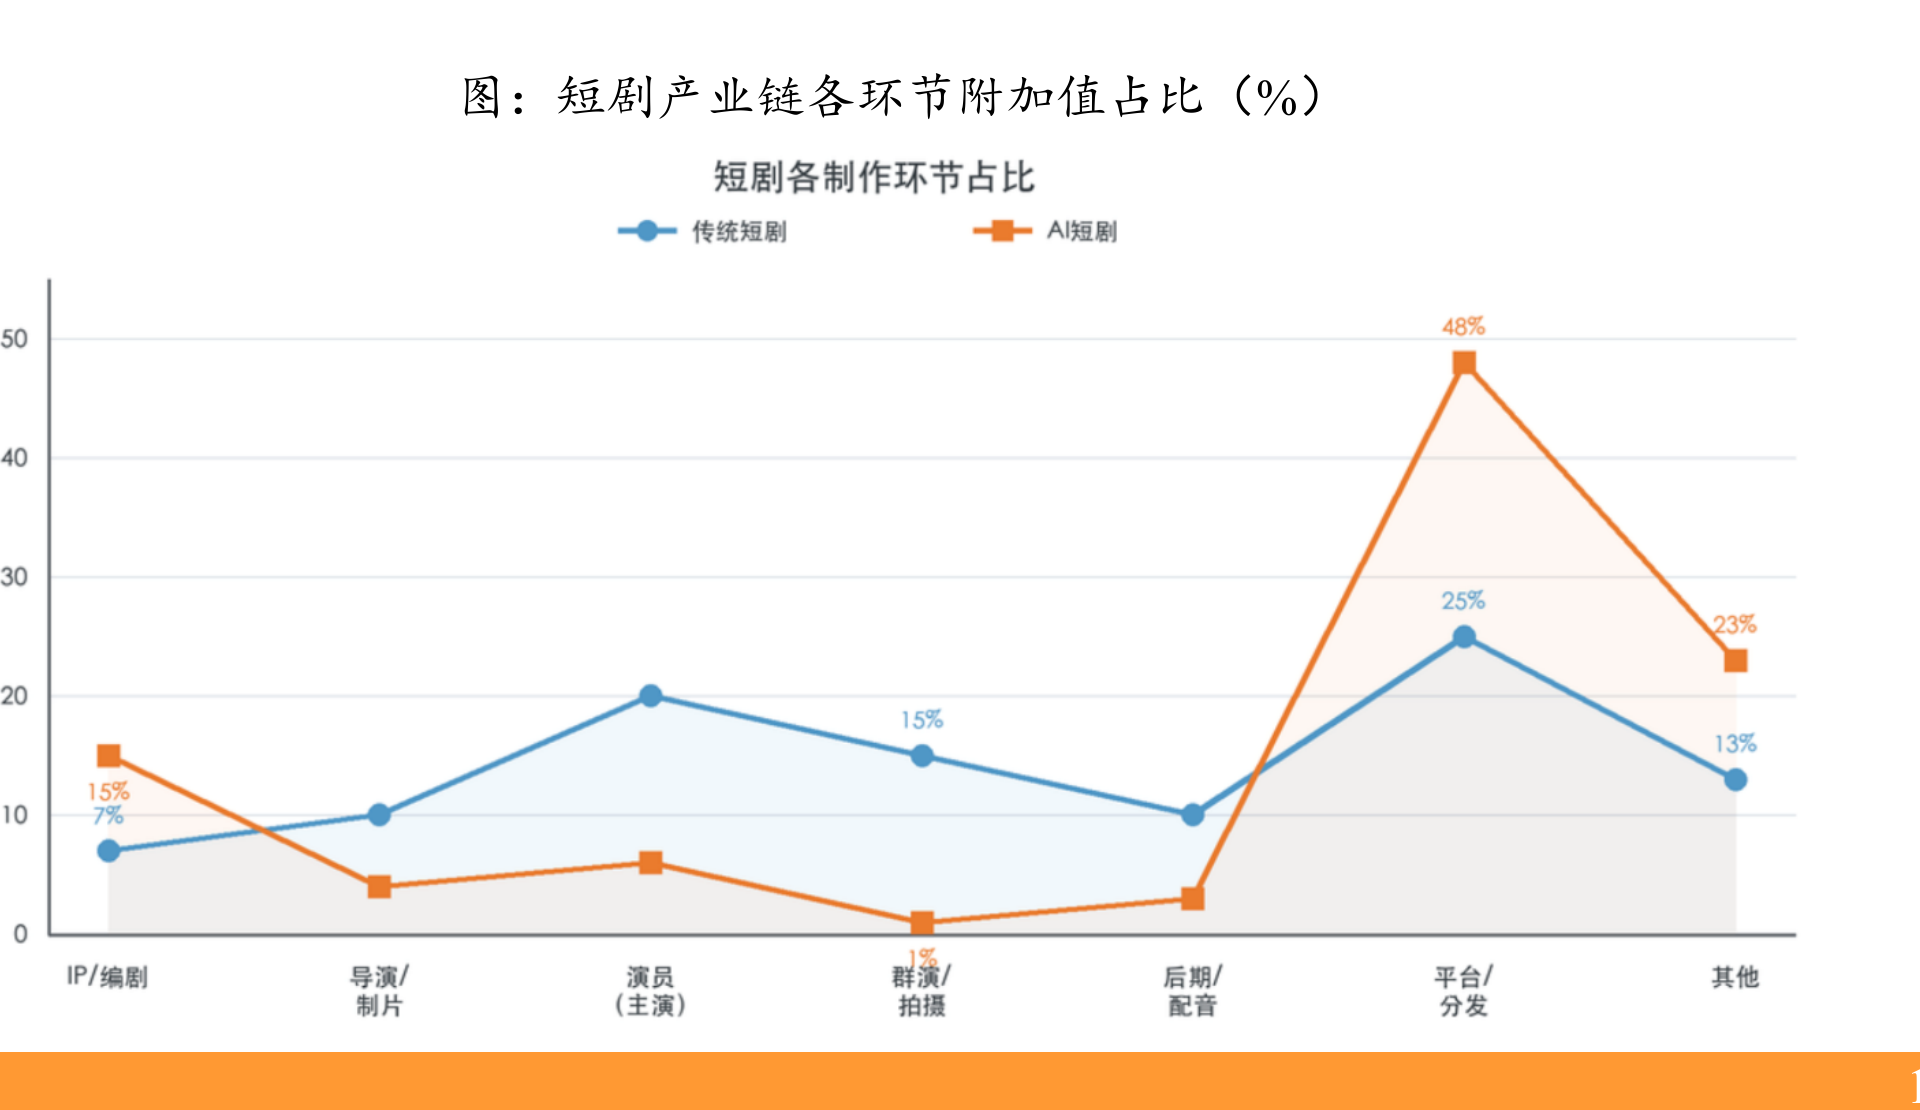
价值分配同步挪位。据测算,传统短剧的附加值集中在中游制作环节,AI短剧把这块占比压到约14%;上游IP和编剧附加值占比升至15%,下游平台和分发占比升至48%,平台同时掌握流量分配与结算数据,议价权进一步增强。
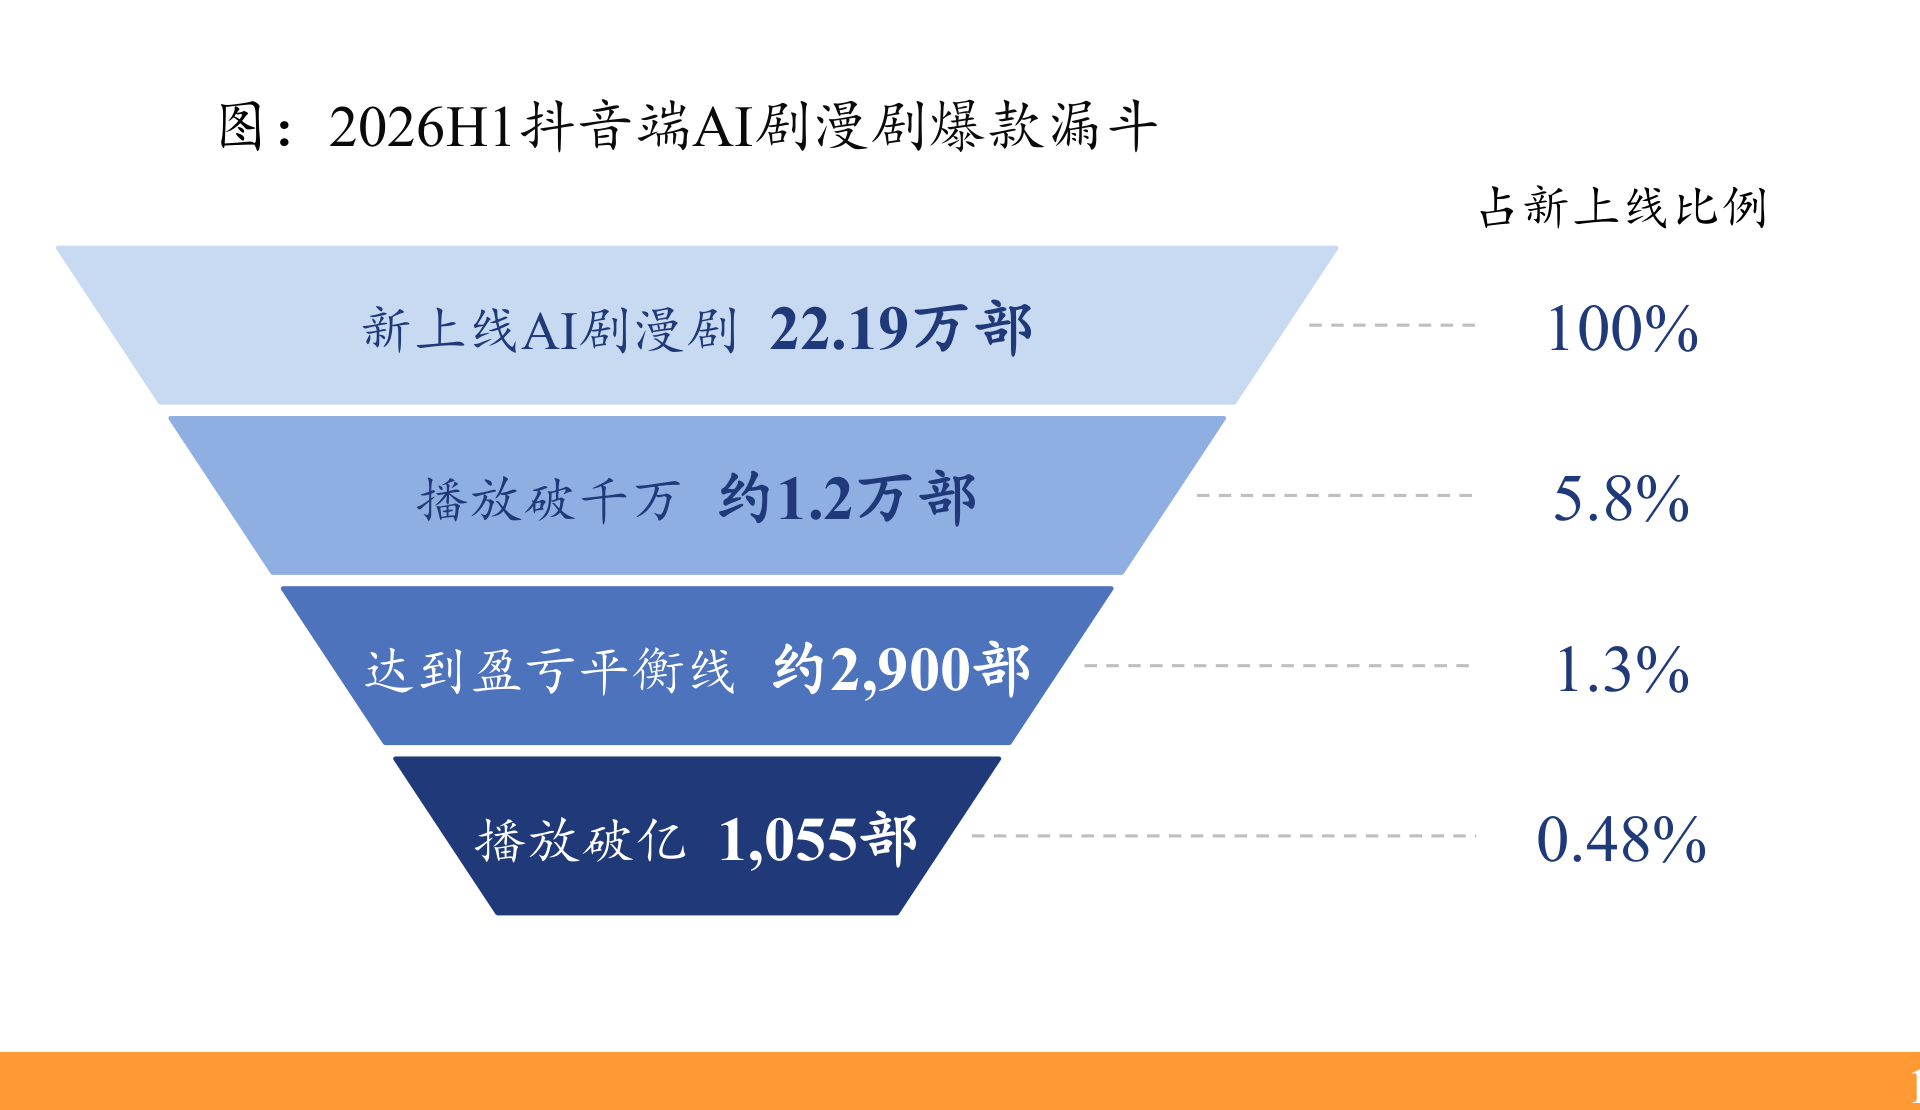
稀缺性从产能转向爆款。上半年抖音新增AI剧漫剧超22万部,播放破亿率仅千分之五,约每77部新剧才1部回本。AI降低了制作风险,没有消除内容失败风险,头部作品多为系列IP,《万妖图录传》《发配边关》均以多季连载拉长生命周期。
4)中长剧提价值,电影看弹性,商业化逐级递进
中长剧开始验证。首部上星AIGC长剧《后西游记》登陆湖南卫视黄金档并同步上线芒果TV,无真人无实景,从立项到播出约四个月,单集成本约90万元,约为传统动画的十分之一,首播拿下省级卫视同时段第一。网络电影先跑通分账,爱奇艺两部《灵魂摆渡》AI电影上线十天,累计分账票房突破600万元,平台年内对全AI内容额外给20%分账补贴。
院线进入票房验证期。首部获公映许可的AI院线长片《三星堆:未来往事》已于10月上映,承接同名AIGC短剧超2亿次播放的IP热度。中长剧和电影的变现从按流量结算转向按项目定价,委制和采购锁定基础收入,联合出品与自制分账保留爆款弹性,现有AI电影全部依托已验证IP来降低不确定性。
5)出海补上第二引擎,AI剧驱动海外市场回暖
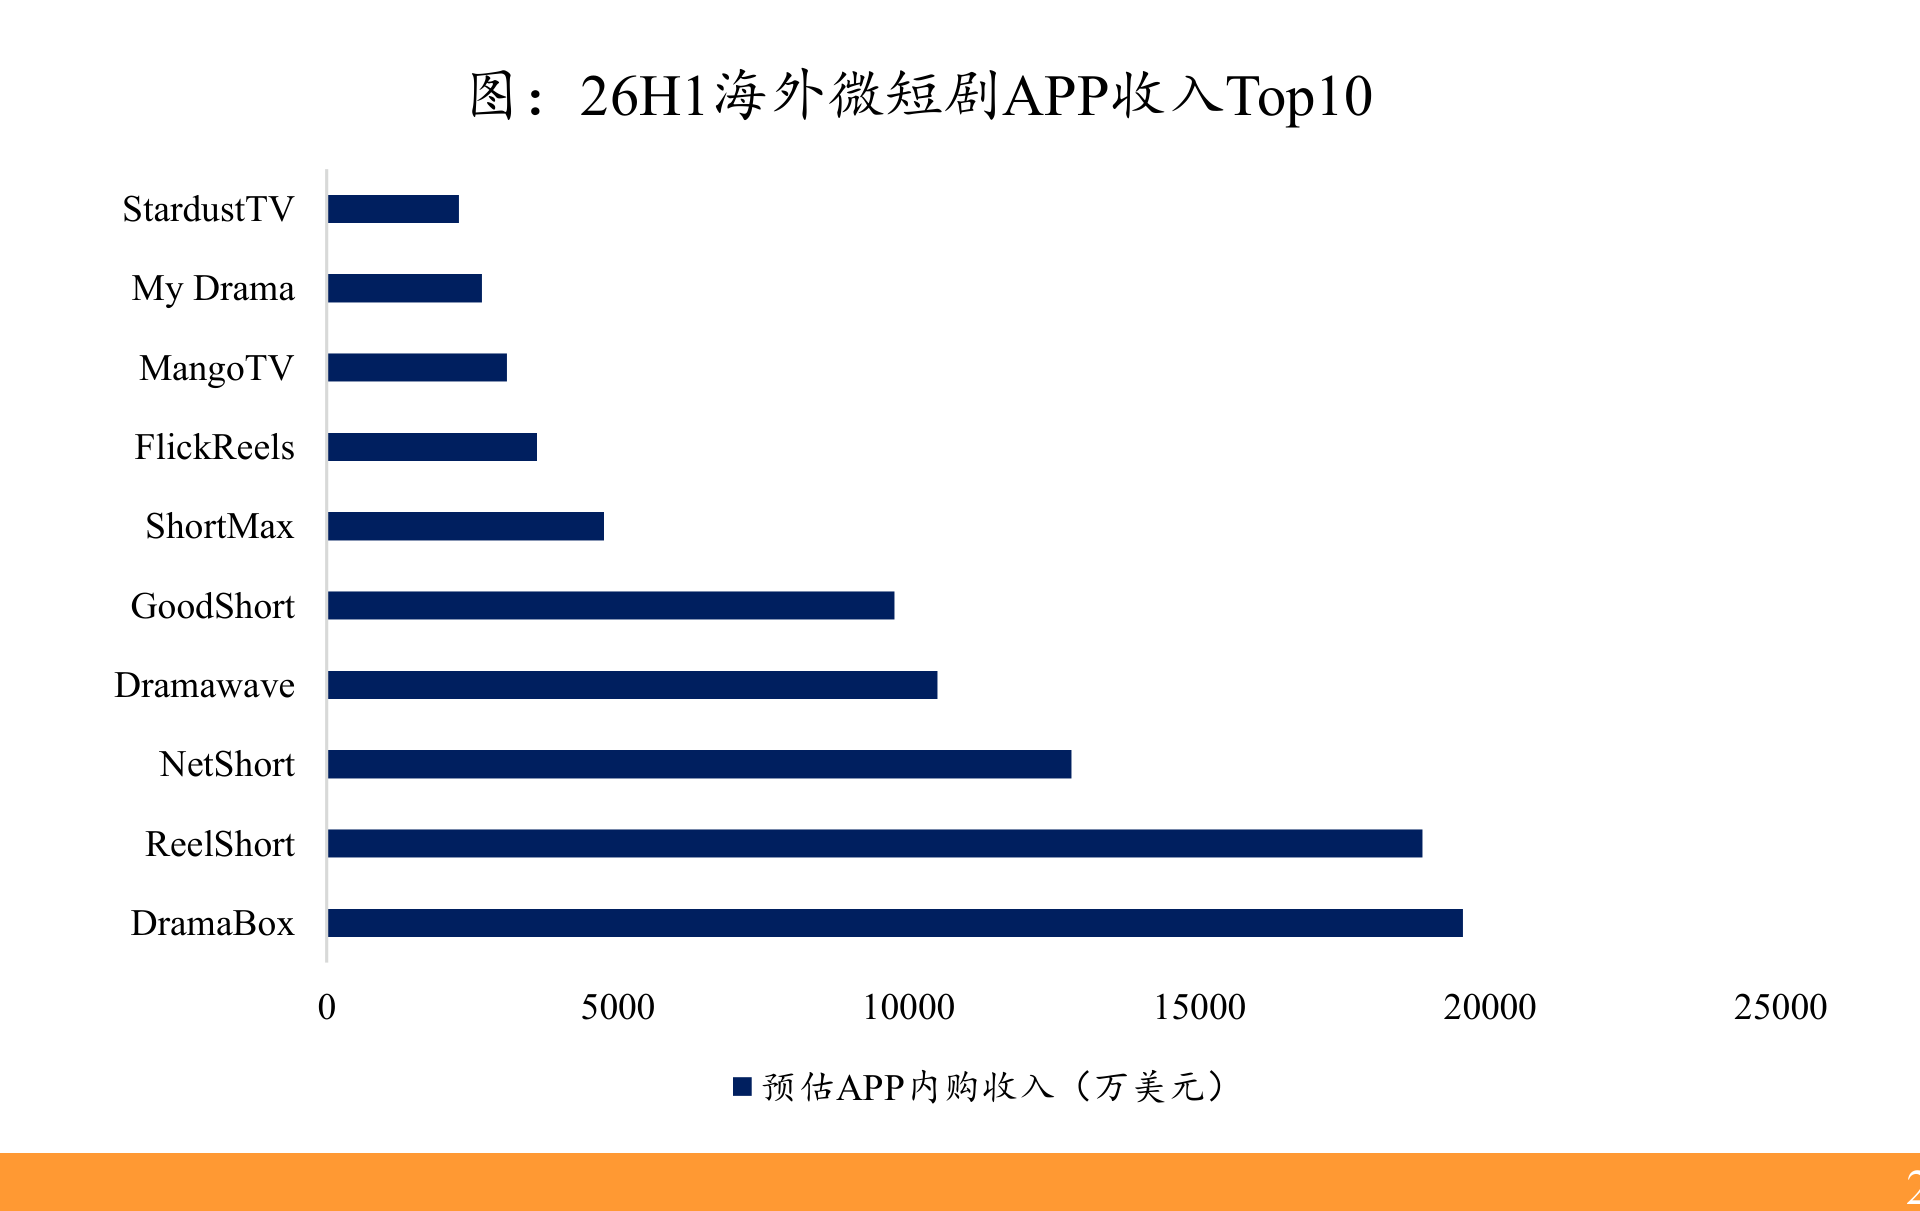
海外收入上半年先抑后扬、逐月走高。上半年海外短剧App内购收入约12.7亿美元,中国出海App贡献约93%,AI剧成为主要增长引擎。据TikTok数据,平台短剧内容总观看时长中约四成来自AI剧。
AI进一步降低出海门槛。主流模型音画同出加多语言生成,省去配音环节,同一母版可直接发往多个市场;国产平台同步抢占榜单,昆仑万维旗下DramaWave位列上半年海外收入榜第四,FreeReels登顶下载榜,国产模型加国产出海平台的一体化打法正在成型。
6)相关公司全梳理
永吉股份:自有或控股产能。境外管制药品上半年收入2.30亿元(同比增102.1%)提供利润底盘,贵州灵伍捌累计完成135部AIGC作品,多部红果热度超3500万
德才股份:自有或控股产能。控股奇想无限51%开展AI漫剧业务,代表作《重生1970,从狩猎赶山开始》列红果6月AI新剧榜第二,上半年营收2457万元但净亏损562万元
华策影视:自有或控股产能。AIGC工作流覆盖剧本创作到宣发,智能翻译覆盖32个语种,《消失的500年》《资治通鉴》等项目制作中
慈文传媒:自有或控股产能。以电视剧与中剧制作为主,AIGC平台尚在建设中,尚未形成收入
博纳影业:自有或控股产能。自研博卡电影云片场,以全链路AI辅助完成首部获公映许可的AI院线长片《三星堆:未来往事》
光线传媒:自有或控股产能。自研AI工具平台已落地十余个AI工具覆盖项目开发与宣发,动画是核心优势
中文在线:自有平台加协同制作。上半年短剧及IP衍生品收入4.11亿元同比增长108.7%,累计上线精品AI短剧超1200部,海外平台FlareFlow已实现盈利
捷成股份:自有平台加协同制作。依托20万小时影视版权建设向量库,推出多智能体矩阵,新设AI产能中心可年产精品项目50部以上
芒果超媒:自有平台加协同制作。自研AIGC平台芒果灵创服务专业用户超4万,《后西游记》验证AI长剧从制作到上星播出全流程
昆仑万维:IP或流量入口主导。SkyReels视频模型加DramaWave、FreeReels海外平台一体化,上半年AI短剧平台收入15.35亿元同比增长163.3%
东方材料:IP或流量入口主导。合资东方极梦绑定耳根六部仙侠IP开发AI精品漫剧,《仙逆》动画全网累计有效播放超300亿次
奥飞娱乐:IP或流量入口主导。拥有喜羊羊与灰太狼、超级飞侠等头部动漫IP,已搭建智能化内容制作平台
上海电影:IP或流量入口主导。持有中国奇谭、浪浪山小妖怪等动画IP,AIGC漫改电影《山竹刀》已上线,叠加自有院线支撑多形态开发
研报来源:东吴证券,张良卫,S0600516070001,传媒行业AI影视:大模型C端最快规模化应用场景。2026年10月27日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号